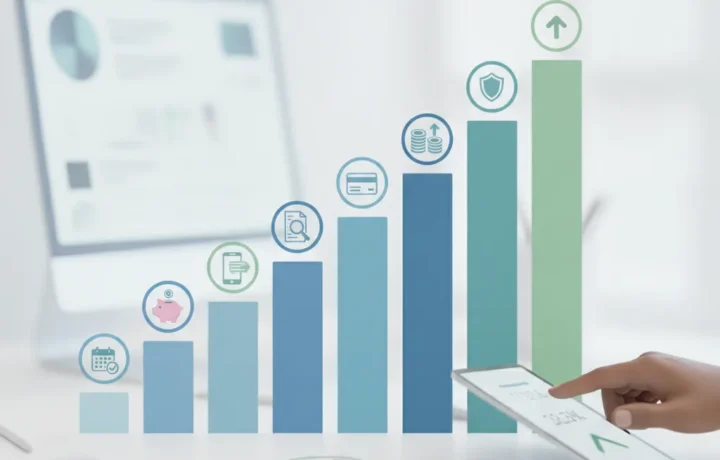
Die schnelle Verbesserung Ihres Kredit-Scores ist ein wichtiges Ziel für alle, die leichteren Zugang zu Krediten, Finanzierungen und besseren Konditionen auf dem brasilianischen Finanzmarkt wünschen. Der Score ist eine Punktzahl, die Banken und Institute analysieren, um das Risiko einer Kreditvergabe zu bewerten. Wenn Sie verstehen, wie er funktioniert, und die richtigen Strategien anwenden, können Sie diesen Wert steigern und Ihre finanzielle Historie verbessern.
Was ist / Wie funktioniert der Kredit-Score
Der Kredit-Score ist eine Note, die in der Regel zwischen 0 und 1000 liegt und von Banken, Finanzierungsgesellschaften und Fintechs verwendet wird, um das Risiko eines Zahlungsausfalls zu messen. Je höher der Score, desto größer das Vertrauen für eine Kreditgenehmigung. Diese Punktzahl wird auf Grundlage Ihrer finanziellen Historie berechnet, etwa anhand von Rechnungszahlungen, offenen Schulden, Kontoeröffnungen und Anfragen zu Ihrer CPF.
Institutionen wie die Banco do Brasil, Itaú sowie Fintechs wie Nubank oder PicPay berücksichtigen den Score beispielsweise, um Limits und Zinssätze festzulegen. Eine gute Punktzahl kann den Zugang zu Krediten erleichtern und die angebotenen Konditionen verbessern.
Vorteile und Nutzen
Einen höheren Score zu erreichen bringt mehrere unmittelbare Vorteile. Neben größeren Chancen auf eine Genehmigung bei Finanzierungen bei Santander oder Krediten bei PAN kann der Verbraucher auch niedrigere Zinsen und verlängerte Laufzeiten erhalten.
Für Nutzer digitaler Banken wie Inter oder Ame Digital ermöglicht ein gesunder Score, Kreditaktionen und Karten mit besonderen Vorteilen zu nutzen. Ein weiterer wichtiger Punkt ist die Glaubwürdigkeit, die Verhandlungen und finanzielle Partnerschaften erleichtern kann.
Vorsichtsmaßnahmen und wichtige Punkte
Finanzielle Disziplin ist entscheidend, um negative Auswirkungen auf den Score zu vermeiden. Verspätungen bei Rechnungen der Caixa Econômica oder bei über PagBank bezahlten Bankbelegen können die Punktzahl senken. Vermeiden Sie zu häufige Anfragen zu Ihrer CPF bei Institutionen wie Crefisa, da dies für Gläubiger ein Risikosignal sein kann.
Achten Sie außerdem auf Betrugsmaschen, die Kreditangebote vortäuschen, um Daten zu stehlen. Nutzen Sie für die Überprüfung Ihres Scores und Ihrer Informationen immer die offiziellen Kanäle von Banken wie Bradesco oder Sicredi.
So beantragen Sie es bzw. beginnen Sie, Ihren Score zu steigern
Der erste Schritt zur Verbesserung Ihres Scores ist die Abfrage Ihrer aktuellen Punktzahl, die kostenlos bei Diensten wie Serasa oder SPC verfügbar ist. Prüfen Sie den Verlauf und erkennen Sie Punkte, die verbessert werden können. Oft genügt es, überfällige Schulden bei der Banco Safra oder bei Finanzierern wie BMG zu regularisieren.
Passen Sie anschließend Ihre Finanzen an: Bezahlen Sie Rechnungen pünktlich, vermeiden Sie unbedachte Käufe auf Kredit und verhandeln Sie Schulden mit Banken wie Santander. Nutzen Sie Werkzeuge von BTG Pactual oder Clear, um Ihr Budget zu organisieren und Ausgaben zu kontrollieren.
Ein weiterer Tipp ist, die Kredithistorie zu diversifizieren: Eine Kreditkarte oder eine kleine Kreditlinie bei Neon oder Next, die pünktlich zurückgezahlt werden, hilft beim Aufbau eines guten Rufs.
Fazit
Die Verbesserung des Kredit-Scores ist eine Strategie, die in Brasilien echte finanzielle Vorteile bringt. Mit Planung, Organisation und der richtigen Nutzung der Dienste digitaler, traditioneller Banken und Finanzierer können Sie Ihre Punktzahl schnell steigern.
Denken Sie daran, Ihren Score regelmäßig zu prüfen, Rechnungen pünktlich zu bezahlen und bei Schwierigkeiten professionelle Hilfe zu suchen. So wird Ihr Weg zu günstigeren und zugänglicheren Krediten deutlich klarer und sicherer.