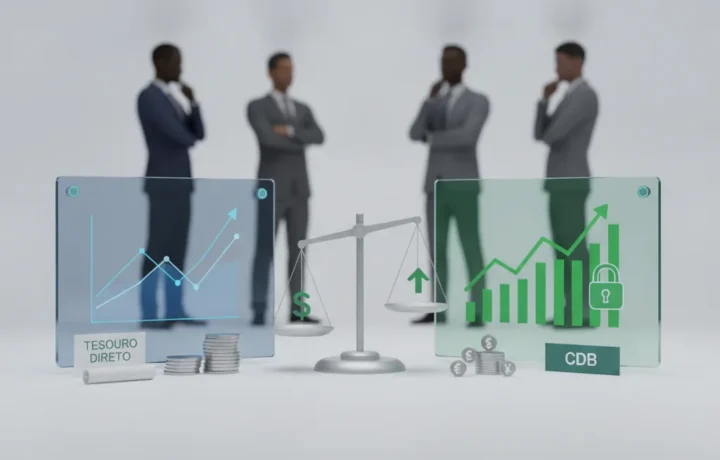
Die Wahl zwischen Tesouro Direto und CDB ist eine häufige Frage für alle, die sicher und mit guter Rendite investieren möchten. Beide sind in Brasilien beliebte Optionen und sprechen sowohl Einsteiger als auch erfahrene Anleger an. Die Eigenschaften jeder dieser Anlageformen zu verstehen, kann Ihnen helfen, eine fundiertere Entscheidung zu treffen. In diesem Artikel erklären wir, was diese Investitionen sind, welche Vorteile und Vorsichtsmaßnahmen sie mit sich bringen und wie Sie in jede von ihnen einsteigen können.
Was ist Tesouro Direto und wie funktioniert es
Der Tesouro Direto ist ein Programm des brasilianischen Schatzamts, über das Privatpersonen Staatsanleihen online kaufen können. Im Grunde leihen Sie der Bundesregierung Geld, die dafür Zinsen zahlt. Es gibt verschiedene Arten von Titeln mit festen Renditen, an die Inflation oder den Leitzins Selic gekoppelt sind.
Die Anlage ist einfach: Sie wählen den Titel, investieren einen oft niedrigen Mindestbetrag, und die Rendite hängt von der gewählten Art ab. Die Liquidität kann je nach Titel täglich oder erst zum Fälligkeitstermin gegeben sein, und das Risiko gilt als gering, da der Staat garantiert.
Was ist CDB und wie funktioniert es
Der CDB (Certificado de Depósito Bancário) ist ein von Banken ausgegebener Titel zur Kapitalbeschaffung. Wenn Sie einen CDB kaufen, leihen Sie dem Finanzinstitut Geld und erhalten vereinbarte Zinsen auf Ihre Anlage. Es gibt CDBs mit fester, nachträglich festgelegter (meist an den CDI gekoppelter) und hybrider Rendite.
CDBs werden von traditionellen Banken und von Fintechs angeboten, die jeweils ihre Vorteile haben. Die Anlage hat häufig einen niedrigen Mindestbetrag und eine variable Laufzeit. Die Sicherheit stammt vom Garantiefonds FGC (Fundo Garantidor de Créditos), der bis zu einer bestimmten Grenze pro CPF und Bank abdeckt.
Vorteile und Nutzen des Tesouro Direto
Der Tesouro Direto bietet hohe Sicherheit, da es sich um einen Staatstitel handelt. Die Anlagekosten sind niedrig, mit geringen Verwaltungsgebühren. Man kann mit wenig Geld beginnen, und die Titel informieren transparent über Risiken und Renditen.
Ein weiterer Vorteil ist die Vielfalt der Optionen, mit der sich je nach finanziellem Ziel diversifizieren lässt: Schutz vor Inflation, feste Rendite usw. Außerdem bietet der Tesouro Direto für einige Titel tägliche Liquidität, was die vorzeitige Auflösung vor Fälligkeit erleichtert.
Vorteile und Nutzen des CDB
Der CDB kann recht attraktive Renditen bieten, vor allem bei kleineren Banken oder Fintechs, die Kapital einwerben wollen. Viele CDBs zahlen höhere Zinsen als das Sparkonto und sind für den Anleger gebührenfrei.
Der Schutz durch den FGC ist ein großer Pluspunkt und garantiert bis zu einer Grenze, falls die Bank in Schwierigkeiten gerät. Außerdem kann die Laufzeit flexibel sein, sodass Sie CDBs mit täglicher Verfügbarkeit oder mit festem Fälligkeitstermin für eine bessere Planung wählen können.
Vorsichtsmaßnahmen und Hinweise beim Tesouro Direto
Trotz der Sicherheit können beim Tesouro Direto Kursschwankungen auftreten, wenn der Titel vor Fälligkeit verkauft wird. Es ist wichtig, die Titelarten und ihr Verhalten zu kennen, um Überraschungen zu vermeiden.
Störungen der Plattform oder Verzögerungen beim Broker können Unannehmlichkeiten verursachen, sind aber selten. Wichtig ist auch die Einkommensteuer, die sich mit der Laufzeit verringert, sowie die vom Broker erhobenen Gebühren.
Vorsichtsmaßnahmen und Hinweise beim CDB
Die Hauptsorge beim CDB ist das Risiko der ausgebenden Bank, auch wenn der FGC einen guten Schutz bietet. Es ist wichtig, Investitionen zu streuen, damit die Fondsgrenzen je Institut nicht überschritten werden.
Einige CDBs können eine geringe Liquidität haben oder bei vorzeitiger Auszahlung Strafen vorsehen. Außerdem sollte der Anleger die Nettorendite prüfen und Einkommensteuer sowie mögliche Gebühren abziehen.
So beantragen Sie den Tesouro Direto oder beginnen mit der Anlage
Um im Tesouro Direto zu investieren, benötigen Sie ein Konto bei einem Broker, der diesen Dienst anbietet, etwa XP, Guide oder Ágora. Nach der Eröffnung überweisen Sie einfach das Geld und wählen den Titel, der am besten zu Ihrem Profil passt.
Der gesamte Prozess läuft digital ab, mit niedrigen Mindestbeträgen. Es ist ratsam, Laufzeiten und Rendite zu studieren und Ihre Ziele zu klären, bevor Sie investieren.
So beantragen Sie einen CDB oder beginnen mit der Anlage
Auch die Anlage in einen CDB ist einfach und kann bei digitalen Banken wie Inter oder Next oder bei Fintechs wie PagBank erfolgen. Eröffnen Sie einfach ein Konto, rufen Sie den Bereich Investitionen auf und wählen Sie den CDB mit Rendite und Laufzeit, die zu Ihrer Strategie passen.
Es ist wichtig, die Angebote verschiedener Institute zu vergleichen, um den besten Zinssatz zu finden und das damit verbundene Risiko zu bewerten. Prüfen Sie immer, ob die Bank vom FGC gedeckt ist, um mehr Sicherheit zu haben.
Fazit
Tesouro Direto und CDB sind interessante Anlagen, die jeweils ihre eigenen Merkmale haben. Der Tesouro Direto bietet als Staatstitel größere Sicherheit und vielfältige Optionen, die vor Inflation schützen können. Der CDB kann in einigen Fällen höhere Renditen bringen, verlangt aber Aufmerksamkeit für das Emittentenrisiko und für die Diversifikation.
Um zu entscheiden, welche Option besser für Sie ist, berücksichtigen Sie Ihre finanziellen Ziele, Ihren Anlagehorizont und Ihre Risikotoleranz. Diese Möglichkeiten in Ruhe abzuwägen hilft, ein solideres und sichereres Portfolio aufzubauen.