Investieren ist eine effiziente Möglichkeit, Ihr Geld wachsen zu lassen, besonders für Anfänger, die Sicherheit und gute Renditen suchen. Zwei beliebte Optionen sind der Tesouro Direto und der CDB, jeweils mit eigenen Merkmalen, die die Rentabilität beeinflussen. In diesem Artikel erklären wir, wie diese Anlagen funktionieren, welche Vorteile und Vorsichtsmaßnahmen sie haben und wie Sie mit jeder von ihnen beginnen können.
Was ist es / Wie funktioniert es
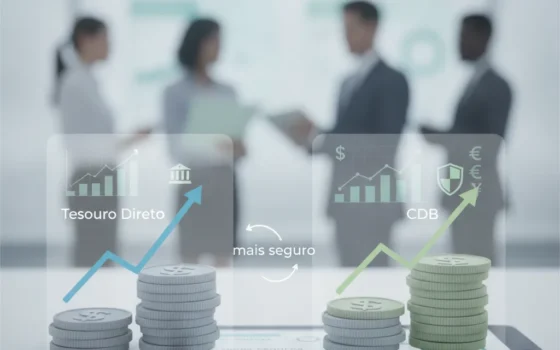
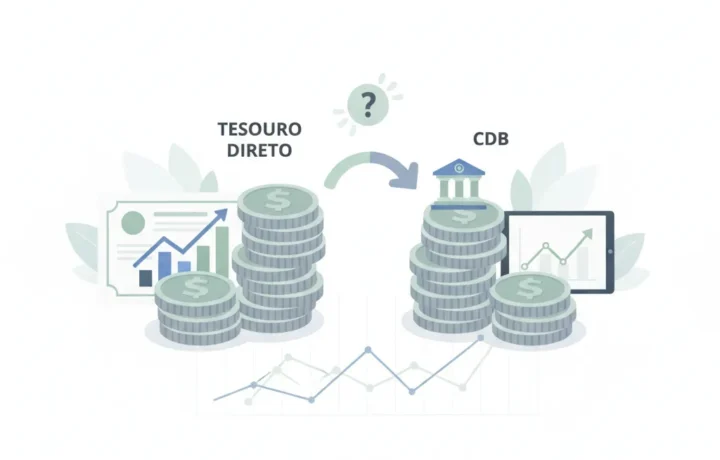
Der Tesouro Direto ist ein Regierungsprogramm, das Investitionen in Staatsanleihen ermöglicht. Grundsätzlich leihen Sie beim Kauf dieser Titel der Union Geld und erhalten dafür im Laufe der Zeit oder bei Fälligkeit Zinsen.
Der CDB (Certificado de Depósito Bancário) hingegen ist ein von Banken ausgegebener Titel zur Kapitalbeschaffung. Wenn Sie hier anlegen, leihen Sie dem Finanzinstitut Geld, das Ihnen nach einer bestimmten Zeit Zinsen zahlt. Die Rendite kann vorab festgelegt, nachträglich bestimmt oder hybrid sein, je nach gewähltem Titel.
Vorteile und Nutzen
Der Tesouro Direto zeichnet sich durch Sicherheit aus, da er von der Bundesregierung garantiert wird, dem als zuverlässigsten Emittenten geltenden Schuldner. Die tägliche Liquidität erlaubt es, das Geld jederzeit abzuheben, wobei es jedoch ratsam ist, bis zur Fälligkeit zu halten, um Verluste zu vermeiden.
CDBs bieten oft attraktivere Zinssätze, besonders wenn sie von kleineren Banken oder Fintechs wie Inter und Neon ausgegeben werden. Zudem genießen sie den Schutz des Fundo Garantidor de Créditos (FGC) für Anlagen bis zu 250.000 Real pro Institution, was die Sicherheit erhöht.
Vorsichtsmaßnahmen und wichtige Punkte
Beim Tesouro Direto sollten Sie Steuern berücksichtigen, etwa die Einkommensteuer, die je nach Anlagedauer auf die Erträge anfällt. Die tägliche Kursschwankung der Titel kann sich auf diejenigen auswirken, die vor Fälligkeit verkaufen müssen.
Beim CDB kann die Rentabilität durch Steuerabzüge und die Sperrfrist beeinträchtigt werden, die eine vorzeitige Auszahlung einschränkt. Es ist wichtig, die spezifischen Bedingungen des Titels zu prüfen und die Zinssätze zu vergleichen, bevor Sie investieren.
Wie man beantragt / wie man startet
Um im Tesouro Direto zu investieren, müssen Sie ein Konto bei einem Broker oder einer Bank eröffnen, die diesen Dienst anbieten, etwa XP, Rico oder Modal. Anschließend genügt eine Registrierung auf der offiziellen Website und die Auswahl des Titels, der zu Ihrem Profil passt.
Beim CDB können Sie direkt bei traditionellen Banken wie Bradesco oder Santander investieren oder bei Fintechs wie C6 Bank und PicPay. In der Regel erfolgt die Anlage über die App oder das Online-Banking der gewählten Institution, mit für Einsteiger erschwinglichen Mindestbeträgen.
Fazit
Die Wahl zwischen Tesouro Direto und CDB hängt von Ihrem Profil und Ihren Zielen ab. Der Tesouro Direto eignet sich ideal für alle, die maximale Sicherheit und flexible Liquidität suchen, während der CDB eine bessere Rendite bieten kann, besonders wenn er bei kleineren Instituten mit guten Zinssätzen abgeschlossen wird. Für Einsteiger ist es wichtig, die Details jeder Anlage zu verstehen und mit Beträgen zu beginnen, die in Ihr Budget passen.
Mit Geduld und Wissen wird Investieren zu einem sicheren Weg, um über die Zeit Vermögen aufzubauen.