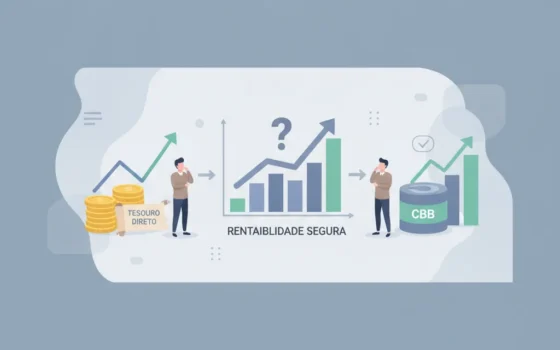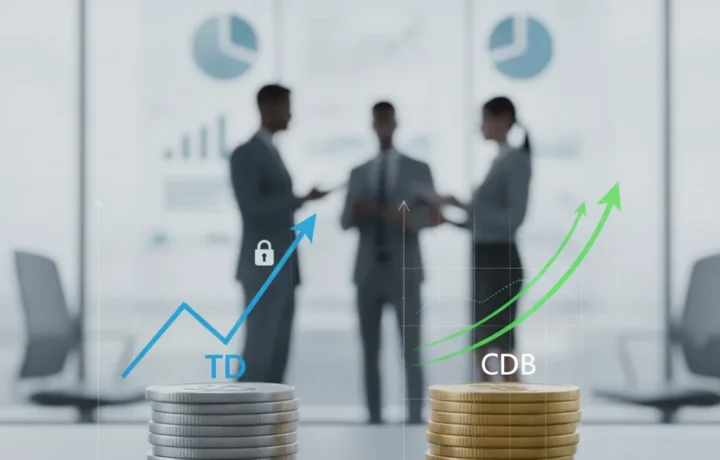
Die besten sicheren Anlageformen zu verstehen ist unerlässlich für alle, die ihr Vermögen mit Gelassenheit vermehren möchten. Zwei beliebte Optionen sind der Tesouro Direto und der CDB, die Anleger anziehen, weil sie als Alternativen mit geringem Risiko gelten. Deshalb vergleichen wir Tesouro Direto und CDB, damit Sie entscheiden können, welche Option die bessere sichere Rendite bietet.
Was Tesouro Direto und CDB sind und wie sie funktionieren
Der Tesouro Direto ist ein Programm der Bundesregierung, mit dem man öffentliche Anleihen über das Internet kaufen kann. Sie leihen dem Staat Geld und erhalten dafür Zinsen, die bei Fälligkeit oder regelmäßig gezahlt werden. Er gilt als sichere Anlage, weil das Risiko eines Zahlungsausfalls der brasilianischen Regierung gering ist.
Der CDB (Certificado de Depósito Bancário) hingegen ist ein festverzinsliches Wertpapier, das von Banken zur Kapitalbeschaffung ausgegeben wird. Sie leihen dem Bank Geld und erhalten Zinsen, die fest, variabel oder an die Inflation gekoppelt sein können. Die Sicherheit hängt von der emittierenden Bank ab, doch CDBs sind durch den Fundo Garantidor de Créditos (FGC) bis zu R$ 250.000 pro CPF und pro Institution abgesichert.
Vorteile und Nutzen von Tesouro Direto und CDB
Der Tesouro Direto bietet tägliche Liquidität bei bestimmten Titeln, sodass man das Geld vor Ablauf der Laufzeit zurückholen kann, meist mit niedrigen Kosten. Außerdem kann man bereits mit kleinen Beträgen investieren, und die Steuern sind je nach Laufzeit progressiv gestaltet. Inflationsgekoppelte Titel helfen, das Geld vor dem Verlust an Kaufkraft zu schützen.
Der CDB, der von verschiedenen Banken und Finanzinstituten ausgegeben wird, kann je nach Emittent und Titelart eine höhere Rentabilität bieten. Einige CDBs zahlen einen über dem Durchschnitt liegenden Prozentsatz des CDI, was für bestimmte Laufzeiten attraktivere Erträge sichern kann. Die Garantie des FGC bietet dem Anleger eine wichtige Sicherheit, besonders bei kleineren Banken.
Vorsichtsmaßnahmen und wichtige Punkte für sicheres Investieren
Beim Tesouro Direto ist die wichtigste Vorsicht zu verstehen, dass sich die Kurse der Titel mit dem Zinssatz verändern. Wenn Sie vor Fälligkeit verkaufen müssen, kann es zu Verlusten kommen. Außerdem sollte die Besteuerung, auch wenn sie progressiv ist, bei der Berechnung der Nettorendite berücksichtigt werden.
Bei CDBs ist es wichtig, die Solidität der emittierenden Bank und die Abdeckung durch den FGC zu prüfen, da Beträge über R$ 250.000 nicht garantiert sind. Ein weiterer Punkt ist die Sperrfrist oder die Laufzeit bis zur Rückzahlung, die variieren kann und die Liquidität beeinflusst, anders als bei einigen öffentlichen Titeln, die sich leicht verkaufen lassen.
Wie man in Tesouro Direto und CDB investiert und beginnt
Um im Tesouro Direto zu investieren, eröffnen Sie einfach ein Konto bei einem zugelassenen Broker, etwa XP, Rico oder Ágora, die alle in das System integriert sind. Nach der Registrierung können Sie ab etwa R$ 30 anlegen und zwischen den verschiedenen verfügbaren öffentlichen Titeln wählen.
Für Investitionen in CDB können Sie digitale Banken wie Inter, Next und Neon oder Finanzinstitute wie PAN und BMG in Betracht ziehen, die Optionen mit guten Renditen anbieten. Die Anlage kann online direkt über die Bank oder den Broker erfolgen, und oft ist der Mindestbetrag niedrig, was den Einstieg erleichtert.
Fazit
Die Entscheidung zwischen Tesouro Direto und CDB hängt vom Anlegerprofil und dem finanziellen Ziel ab. Der Tesouro Direto eignet sich ideal für alle, die volle Sicherheit und tägliche Liquidität bei bestimmten Titeln sowie Schutz vor Inflation suchen. Der CDB kann für bestimmte Laufzeiten bessere Erträge bieten, besonders wenn er von kleineren Banken stammt, sofern die Garantie des FGC beachtet wird.
Beide Optionen sind sicher, wenn die genannten Vorsichtsmaßnahmen beachtet werden. Die Bewertung von Laufzeit, Liquidität, Zinssatz und Emittentenrisiko hilft Ihnen, die Anlage zu wählen, die am besten zu Ihrer finanziellen Planung passt.