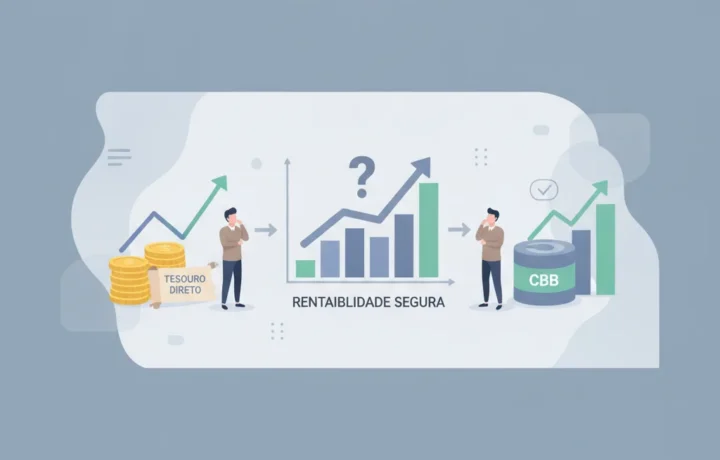
Wenn Sie nach Anlageoptionen mit Sicherheit und guter Rendite suchen, sind Ihnen wahrscheinlich bereits der Tesouro Direto und der CDB begegnet. Beide sind bei Anlegern sehr beliebt, die ihr Geld schützen und dennoch Gewinne erzielen möchten. Aber welcher von beiden bietet die bessere sichere Rendite? In diesem Artikel erklären wir die Merkmale der einzelnen Anlagen, damit Sie die beste Entscheidung treffen können.
Was Tesouro Direto und CDB sind und wie sie funktionieren
Der Tesouro Direto ist ein Staatsanleihe-Titel, der von der Bundesregierung ausgegeben wird. Mit Ihrer Investition leihen Sie der Union Geld, die sich verpflichtet, den investierten Betrag zuzüglich Zinsen innerhalb einer festgelegten Frist zurückzuzahlen. Es gibt Titel mit fester, variabler oder an die Inflation gekoppelter Rendite.
Der CDB (Certificado de Depósito Bancário) ist ein Wertpapier, das von Banken und Fintechs ausgegeben wird, um Mittel aufzunehmen. Auch hier leihen Sie Geld, allerdings dem Finanzinstitut. Die Bank zahlt Zinsen auf den investierten Betrag über die vereinbarte Laufzeit. CDBs können fest verzinst, variabel verzinst oder an die Inflation gekoppelt sein.
Vorteile und Nutzen
Der Tesouro Direto ist für seine hohe Sicherheit bekannt, da er durch die Garantie der Bundesregierung abgesichert ist. Seine Titel sind in der Regel täglich liquide, sodass Sie jederzeit Geld abziehen können, wobei es ideal ist, bis zur Fälligkeit zu investieren, um die Gewinne zu maximieren.
Der CDB kann eine attraktive Rendite bieten, besonders wenn er von kleineren Banken oder Fintechs ausgegeben wird, die oft bessere Zinssätze zahlen. Außerdem sind diese Titel durch den Garantiefonds FGC bis zu einem Betrag von 250.000 R$ pro CPF und Institut geschützt.
Vorsichtsmaßnahmen und wichtige Punkte
Beim Tesouro Direto kann die Rendite je nach gewähltem Titeltyp variieren. Es fallen Verwahrungsgebühren an sowie mögliche Steuern wie die Einkommensteuer, die je nach Anlagedauer auf die Erträge erhoben wird.
Beim CDB ist es dagegen wichtig, die finanzielle Gesundheit der emittierenden Bank und die Laufzeit zu prüfen. Da der FGC nur bis zu einem bestimmten Betrag schützt, kann eine Anlage über diesem Limit bei einer einzigen Institution das Risiko erhöhen. Auch hier fällt Einkommensteuer an.
Wie Sie anfangen oder investieren können
Um im Tesouro Direto zu investieren, eröffnen Sie ein Konto bei einem vertrauenswürdigen Broker oder einer Investmentbank, etwa BTG Pactual, Ágora oder XP. Mit einem aktiven Konto können Sie die Titel über die offizielle Website oder App kaufen.
Für den CDB bieten digitale Banken wie Inter, Next und PagBank sowie traditionelle Banken CDBs mit unterschiedlichen Konditionen an. Es ist wichtig, Zinssätze und Sperrfristen zu vergleichen, bevor Sie sich entscheiden.
Fazit
Sowohl der Tesouro Direto als auch der CDB sind hervorragende Optionen für alle, die Sicherheit und gute Rendite suchen. Der Tesouro eignet sich ideal für alle, die die volle Garantie der Regierung und tägliche Liquidität wünschen, während der CDB durch seine Rendite überzeugen kann, sofern die Grenzen des FGC und die Laufzeit beachtet werden.
Analysieren Sie Ihr Anlegerprofil und Ihre Ziele und ziehen Sie in Betracht, sich auf diese Produkte zu verteilen, um Risiko und Ertrag auszugleichen. So haben Sie mehr Sicherheit und das Potenzial, Ihre finanziellen Ziele zu erreichen.