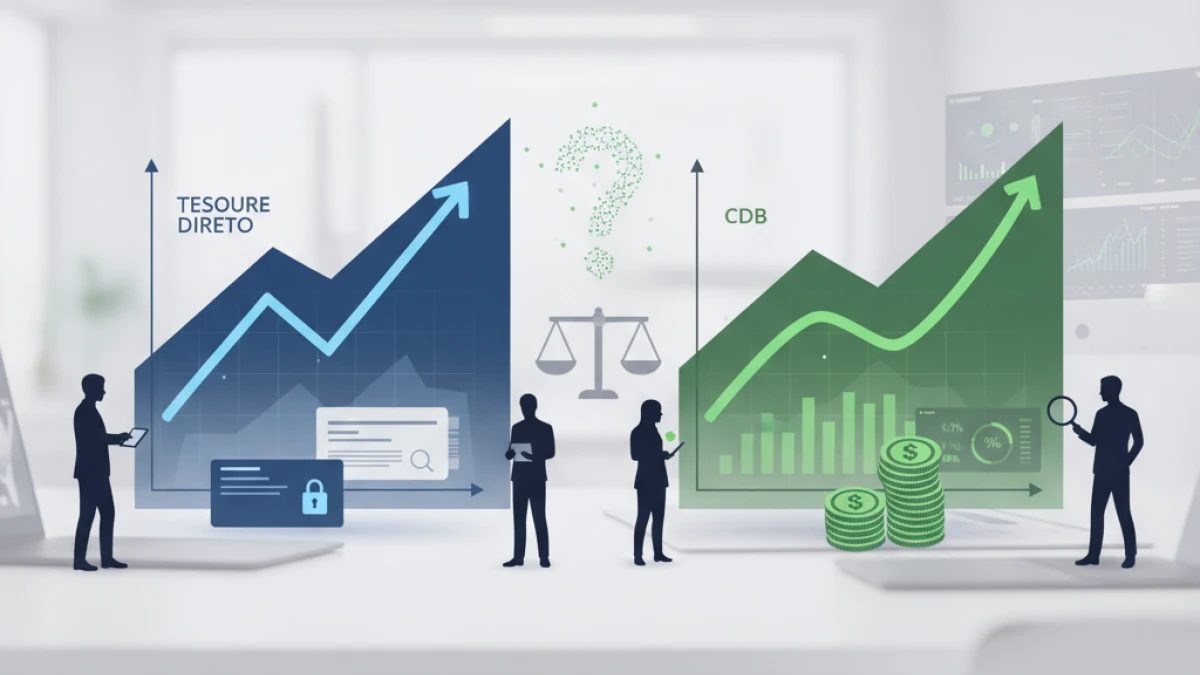
Escolher entre Tesouro Direto ou CDB é uma dúvida comum para quem busca segurança e retorno no investimento. Ambos são opções acessíveis para investidores iniciantes e experientes, cada um com características específicas que influenciam o rendimento e o risco. Neste artigo, vamos comparar esses investimentos para ajudar você a tomar uma decisão informada.
O que é Tesouro Direto e como funciona o CDB
O Tesouro Direto é um programa do governo federal que permite a compra de títulos públicos pelo investidor pessoa física. Esses títulos funcionam como empréstimos ao governo, que paga juros ao investidor na data de vencimento ou periodicamente. São considerados investimentos de baixo risco, pois contam com a garantia do Tesouro Nacional.
Por outro lado, o CDB (Certificado de Depósito Bancário) é um título emitido por bancos para captar recursos. Ao investir em um CDB, você está emprestando dinheiro ao banco, que retribui com juros em uma data futura. A segurança do CDB depende da instituição financeira emissora e da cobertura do Fundo Garantidor de Créditos (FGC), que protege valores até um limite determinado.
Vantagens e benefícios
O Tesouro Direto destaca-se pela alta liquidez e pela variedade de opções que se adequam a diferentes objetivos financeiros. É possível escolher títulos prefixados, pós-fixados ou atrelados à inflação, o que ajuda a proteger seu poder de compra. Além disso, os custos para investir são baixos e acessíveis.
Já o CDB costuma oferecer rentabilidades vantajosas, principalmente os emitidos por bancos menores ou fintechs, que precisam atrair investidores. Muitos CDBs pagam um percentual do CDI (Certificado de Depósito Interbancário), que costuma ser um bom parâmetro de retorno. Outra vantagem é que o investimento pode ser feito com valores mínimos baixos, facilitando o acesso.
Cuidados e pontos de atenção
Ao investir no Tesouro Direto, é importante considerar a volatilidade dos preços dos títulos antes do vencimento. Alguns títulos são mais sensíveis a mudanças na taxa básica de juros, o que pode gerar perdas temporárias se for necessário vender antes do prazo.
No caso do CDB, a principal atenção é sobre a saúde financeira do banco emissor. Instituições menores podem oferecer taxas maiores, mas o risco também é maior. Além disso, o limite de garantia do FGC é de até um valor específico por CPF e por instituição, o que exige diversificação para a proteção dos recursos.
Como solicitar ou começar a investir
Para começar no Tesouro Direto, você deve abrir conta em uma corretora ou banco que ofereça acesso ao programa, como a XP Investimentos, Modalmais ou Ágora. Após isso, basta transferir o dinheiro e escolher o título que melhor combina com seu perfil.
No caso do CDB, o processo é similar: abra conta em uma instituição financeira, como o Banco Inter, Sofisa Direto ou mesmo bancos tradicionais como o Banco do Brasil. Verifique as opções de CDB e seus prazos antes de investir para garantir que atendam às suas expectativas.
Conclusão
Entre Tesouro Direto ou CDB, a escolha depende do seu perfil e objetivo financeiro. O Tesouro Direto oferece maior segurança e opções diversificadas, ideal para quem busca estabilidade. Já o CDB pode proporcionar retorno mais elevado, principalmente se aceitar riscos maiores e diversificar entre bancos.
Entender as características de cada investimento e seus riscos é fundamental para decidir qual alternativa trará melhor retorno e segurança para o seu patrimônio.