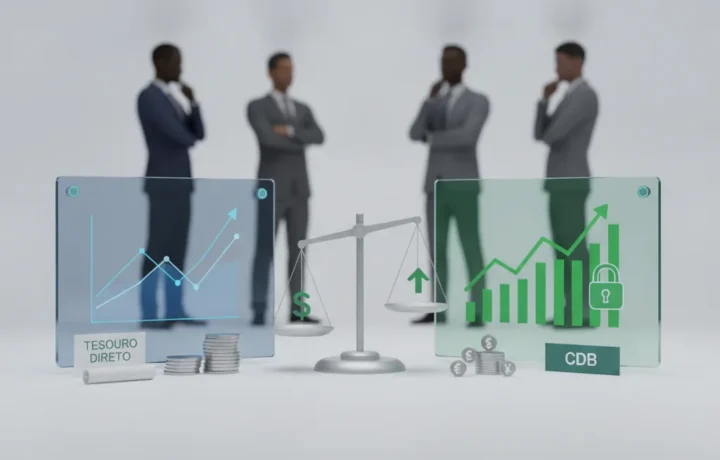
Escolher entre Tesouro Direto ou CDB é uma dúvida comum para quem busca investir com segurança e bom rendimento. Ambos são opções populares no Brasil e atraem muitos investidores iniciantes e experientes. Entender as características de cada uma pode ajudar você a tomar uma decisão mais informada. Neste artigo, vamos explicar o que são esses investimentos, suas vantagens, cuidados e como começar a investir em cada um.
O que é Tesouro Direto e como funciona
O Tesouro Direto é um programa do Tesouro Nacional que permite que pessoas físicas comprem títulos públicos pela internet. Basicamente, você está emprestando dinheiro ao governo federal, que paga juros em troca. Existem diferentes tipos de títulos com rendimentos prefixados, atrelados à inflação ou à taxa Selic.
O investimento é simples: você escolhe o título, aplica um valor mínimo que pode ser acessível, e a rentabilidade varia conforme o tipo escolhido. A liquidez pode ser diária ou no vencimento, dependendo do título, e o risco é considerado baixo, já que é garantido pelo governo.
O que é CDB e como funciona
O CDB (Certificado de Depósito Bancário) é um título emitido por bancos para captar recursos. Ao comprar um CDB, você empresta dinheiro para a instituição financeira e recebe juros combinados na aplicação. Existem CDBs com rendimento prefixado, pós-fixado (geralmente atrelado ao CDI) e híbrido.
Os CDBs são oferecidos por bancos tradicionais e por fintechs, cada uma com suas vantagens. O investimento costuma ter valor mínimo acessível e prazo variado. A segurança vem do Fundo Garantidor de Créditos (FGC), que cobre até um certo limite por CPF e banco.
Vantagens e benefícios do Tesouro Direto
O Tesouro Direto oferece segurança alta por ser um título público. Os custos para investir são baixos, com taxas administrativas reduzidas. É possível começar com pouco dinheiro e os títulos são transparentes sobre os riscos e retornos.
Outra vantagem é a variedade de opções, permitindo diversificar conforme o objetivo financeiro: proteção contra inflação, rentabilidade fixa, etc. Além disso, o Tesouro Direto tem liquidez diária para alguns títulos, o que facilita o resgate antes do vencimento.
Vantagens e benefícios do CDB
O CDB pode oferecer rendimentos bastante atraentes, principalmente em bancos menores ou fintechs que buscam captar recursos. Muitos CDBs pagam juros superiores à poupança e são isentos de taxas para o investidor.
A proteção pelo FGC é um ponto forte, garantindo até um limite caso o banco enfrente problemas. Além disso, o prazo pode ser flexível, permitindo escolher CDBs com liquidez diária ou com vencimento fixo para melhor planejamento.
Cuidados e pontos de atenção no Tesouro Direto
Apesar da segurança, o Tesouro Direto pode apresentar oscilações no valor de mercado se o título for vendido antes do vencimento. É importante conhecer os tipos de títulos e seu comportamento para evitar surpresas.
Falhas na plataforma ou atrasos na operadora da corretora podem gerar desconforto, mas são raros. Também é essencial considerar o imposto de renda, que é regressivo conforme o prazo, e as taxas cobradas pela corretora.
Cuidados e pontos de atenção no CDB
A principal preocupação com CDB é o risco do banco emissor, embora o FGC ofereça uma boa proteção. É importante diversificar investimentos para não ultrapassar os limites do fundo por instituição.
Alguns CDBs podem ter liquidez baixa ou penalidades em resgates antecipados. Além disso, o investidor deve avaliar o rendimento líquido, descontando o imposto de renda e possíveis taxas.
Como solicitar ou começar a investir no Tesouro Direto
Para investir no Tesouro Direto, você precisa abrir conta em uma corretora que ofereça esse serviço, como XP, Guide ou Ágora. Após a abertura, é só transferir o dinheiro e escolher o título que melhor se encaixa no seu perfil.
O processo é todo digital, com aplicações mínimas acessíveis. É recomendável estudar os prazos, rentabilidade e entender seus objetivos antes de fazer a aplicação.
Como solicitar ou começar a investir em CDB
Investir em CDB também é simples e pode ser feito em bancos digitais como Inter, Next ou fintechs como PagBank. Basta abrir conta, acessar a área de investimentos e escolher o CDB com o rendimento e prazo compatíveis com sua estratégia.
É importante comparar as ofertas de diferentes instituições para achar a melhor taxa e avaliar o risco associado. Confira sempre se o banco é coberto pelo FGC para maior segurança.
Conclusão
O Tesouro Direto e o CDB são investimentos interessantes, cada um com características próprias. O Tesouro Direto oferece maior segurança por ser título público e opções variadas que podem proteger contra a inflação. O CDB pode proporcionar rendimentos maiores em alguns casos, mas exige atenção ao risco do emissor e à diversificação.
Para decidir qual é melhor para você, considere seus objetivos financeiros, horizonte de investimento e tolerância ao risco. Avaliar essas opções com calma ajuda a construir uma carteira mais sólida e segura.