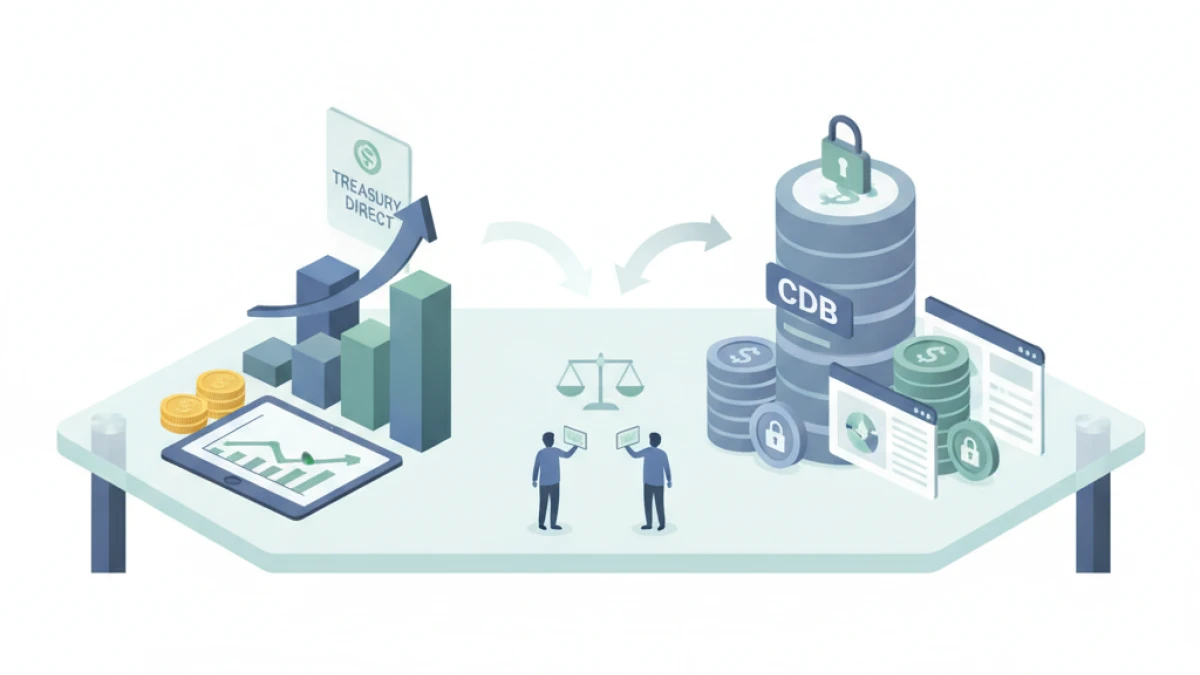
Se você está em dúvida entre investir no Tesouro Direto ou no CDB, saiba que essa é uma dúvida comum entre quem está começando a aplicar dinheiro. Ambos são opções de investimento acessíveis e populares no Brasil, mas entender qual rende mais para você depende de vários fatores. Neste artigo, vamos explicar o que são essas aplicações, como funcionam, suas vantagens e cuidados, além de te orientar a começar a investir com segurança.
O que é / Como funciona
Tesouro Direto é um programa do governo federal que permite comprar títulos públicos pela internet. Quando você compra um título do Tesouro, empresta dinheiro para o governo, que devolve esse valor com juros no prazo combinado. Os títulos podem ter rendimento prefixado, pós-fixado ou atrelado à inflação, oferecendo diferentes perfis de risco e retorno.
Já o CDB (Certificado de Depósito Bancário) é um título emitido por bancos para captar recursos. Funciona como um empréstimo para a instituição financeira, que paga ao investidor o valor aplicado com juros. Os CDBs também podem ter rendimento prefixado, pós-fixado ou atrelado à inflação, mas o rendimento está diretamente ligado à saúde financeira do banco emissor.
Vantagens e benefícios
O Tesouro Direto tem a vantagem de ser considerado um investimento muito seguro, pois é garantido pelo governo federal. Além disso, oferece opções para diferentes perfis, como títulos que protegem contra a inflação (Tesouro IPCA+). O investimento é acessível, com aplicação inicial a partir de valores baixos, e conta com liquidez diária em alguns títulos, permitindo resgate rápido.
Já o CDB pode oferecer rentabilidades maiores, principalmente se emitido por bancos menores ou menos conhecidos, pois eles precisam atrair investidores com taxas competitivas. Alguns CDBs contam com a garantia do FGC (Fundo Garantidor de Créditos) até R$ 250 mil por CPF por instituição, o que dá uma camada adicional de segurança.
Cuidados e pontos de atenção
É importante observar o prazo do Tesouro Direto, pois resgatar o título antes do vencimento pode influenciar no rendimento e gerar perdas. Além disso, há incidência de Imposto de Renda regressivo, ou seja, quem mantém o investimento por mais tempo paga menos imposto.
No caso do CDB, o principal cuidado é avaliar a solidez do banco emissor, já que o risco de crédito pode ser maior em instituições menores. Também atenção ao vencimento e à liquidez, pois alguns CDBs têm carência e não permitem resgates antecipados sem perda dos rendimentos.
Como solicitar / começar
Para investir no Tesouro Direto, basta abrir uma conta em uma corretora ou banco que ofereça acesso ao programa, como XP, Rico, Modal ou Itaú. O processo é todo digital, e você escolhe o título conforme seu objetivo e perfil. O valor mínimo para começar é geralmente baixo.
Já para investir em CDB, você deve procurar bancos ou fintechs que ofereçam esse produto, como Banco Inter, Banco Bradesco ou fintechs como PagBank. É possível aplicar pelo app ou pelo internet banking. É importante comparar taxas e verificar se o CDB escolhido tem garantia do FGC.
Conclusão
Entre Tesouro Direto e CDB, não existe uma resposta única sobre qual rende mais para você. O rendimento depende do prazo, do emissor no caso do CDB, do tipo de título ou CDB e do seu perfil de investimento. O Tesouro Direto costuma ser a opção mais segura e transparente, ideal para quem quer proteção contra inflação. O CDB pode ser mais rentável, principalmente se buscar títulos de bancos menores.
O melhor caminho é avaliar seus objetivos, sua necessidade de liquidez e seu apetite por risco. Investir com conhecimento e planejamento é essencial para garantir bons resultados no longo prazo.