O refinanciamento imobiliário na Caixa é uma opção interessante para quem deseja reorganizar as finanças ou conseguir um dinheiro extra usando o imóvel como garantia. Muitas pessoas buscam essa solução para pagar dívidas, investir em melhorias ou até mesmo equilibrar o orçamento mensal. Se você quer entender melhor como funciona essa modalidade, suas condições, juros e vantagens, continue lendo.
O que é o refinanciamento imobiliário na Caixa e como funciona
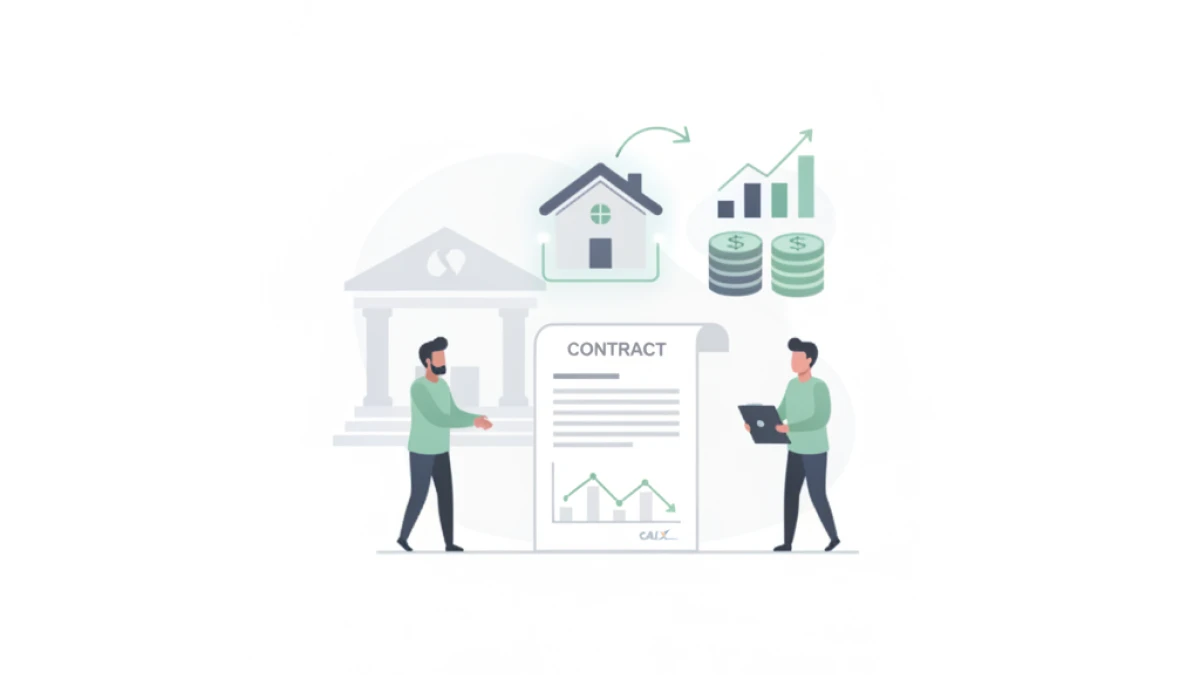
O refinanciamento imobiliário na Caixa consiste em contratar um novo empréstimo com garantia do imóvel já financiado ou quitado na instituição. É uma linha de crédito que permite usar o valor do imóvel para obter recursos financeiros. Geralmente, o valor liberado varia conforme a avaliação do imóvel e o perfil do cliente.
O funcionamento é simples: o cliente faz a solicitação na Caixa, passa por análise de crédito e avaliação do imóvel. Se aprovado, recebe o dinheiro e passa a pagar as parcelas do refinanciamento, que substituem ou somam-se às do financiamento original, dependendo do caso. Essa operação pode ter prazos mais longos, o que ajuda a reduzir o valor das parcelas.
Vantagens e benefícios do refinanciamento imobiliário na Caixa
Essa modalidade oferece diversas vantagens interessantes. Uma delas é a possibilidade de conseguir dinheiro com juros mais baixos frente a outras linhas de crédito, já que o imóvel funciona como garantia, diminuindo o risco para o banco.
Além disso, o prazo para pagamento é flexível e pode chegar a décadas, conforme a negociação. Isso facilita o planejamento financeiro e evita apertos mensais.
Outra vantagem é a segurança de contratar com uma instituição tradicional e sólida, como a Caixa, que oferece condições claras e suporte eficiente. Também pode ser uma forma de melhorar o crédito pessoal, desde que as parcelas sejam pagas em dia.
Cuidados e pontos de atenção no refinanciamento imobiliário na Caixa
Apesar dos benefícios, é fundamental prestar atenção a alguns pontos importantes. Primeiro, ao usar o imóvel como garantia, há o risco de perdê-lo em caso de inadimplência. Portanto, avalie sua capacidade real de pagamento antes de contratar.
Além disso, a análise de crédito é rigorosa, e nem todos os perfis são aprovados. Os juros, embora menores que em outras operações, podem variar conforme o histórico e o valor financiado, por isso é preciso comparar as propostas.
Outro cuidado é considerar as taxas e possíveis custos adicionais envolvidos, como avaliação do imóvel e seguro. Esses valores devem estar claros e dentro do seu orçamento.
Como solicitar e começar o refinanciamento imobiliário na Caixa
Para começar, o ideal é procurar uma agência ou acessar os canais digitais da Caixa. O banco oferece atendimento presencial e online para facilitar o processo.
Você precisará apresentar documentos pessoais, comprovante de renda e documentos do imóvel. Depois, a equipe da Caixa fará uma análise detalhada do seu perfil e do bem.
Se aprovado, será preparado um contrato com todas as condições negociadas, incluindo prazo, valor das parcelas e taxa de juros. Leia com atenção e só assine depois de esclarecer todas as dúvidas.
Vale lembrar que a Caixa é uma das instituições que mais facilita o acesso ao crédito imobiliário, com opções para diferentes perfis e necessidades.
Conclusão
O refinanciamento imobiliário na Caixa pode ser uma excelente alternativa para quem busca reorganizar as finanças ou obter recursos com juros competitivos e prazos flexíveis. Contudo, exige cuidado e planejamento para evitar riscos como a perda do imóvel. Se você analisar bem as condições e entender suas necessidades, pode aproveitar uma solução segura e vantajosa. Consultar a Caixa diretamente ajuda a tirar dúvidas e garantir uma operação que combine com seu perfil financeiro.