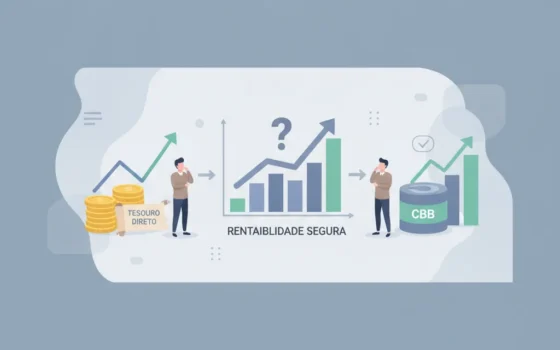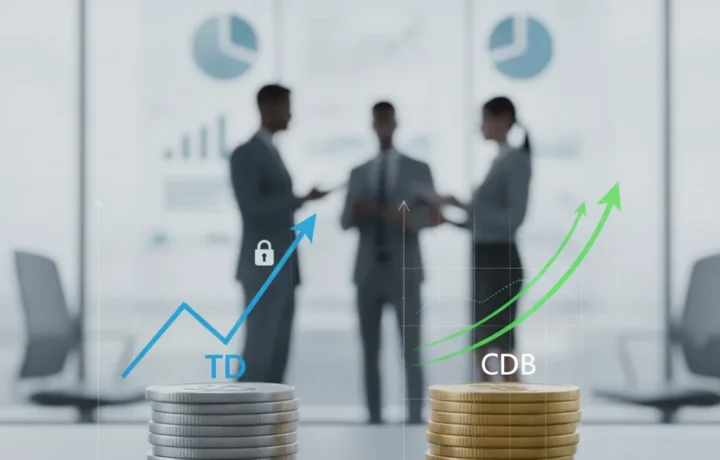
Capire quali sono le migliori forme di investimento sicuro è essenziale per chi vuole far crescere il proprio patrimonio con tranquillità. Due opzioni popolari sono il Tesouro Direto e il CDB, che attraggono gli investitori perché sono considerate alternative a basso rischio. Proprio per questo, confronteremo Tesouro Direto e CDB per aiutarti a scegliere quale offre il rendimento più sicuro.
Cosa sono Tesouro Direto e CDB e come funzionano
Il Tesouro Direto è un programma del governo federale che permette di acquistare titoli pubblici online. Presti denaro al governo e in cambio ricevi interessi, pagati alla scadenza o periodicamente. È considerato un investimento sicuro perché il rischio di insolvenza del governo brasiliano è basso.
D'altra parte, il CDB (Certificato di Deposito Bancario) è un titolo a reddito fisso emesso dalle banche per raccogliere risorse. Presti denaro alla banca e ricevi interessi, che possono essere prefissati, postfissati o legati all'inflazione. La sicurezza dipende dalla banca emittente, ma i CDB sono garantiti dal Fondo Garantidor de Créditos (FGC) fino a 250 mila reais per CPF e per istituzione.
Vantaggi e benefici del Tesouro Direto e del CDB
Il Tesouro Direto offre liquidità giornaliera su titoli specifici, il che consente di riscattare il denaro prima della scadenza, di solito con costi bassi. Inoltre, permette di investire importi ridotti, e le tasse sono progressive in base alla durata. I titoli legati all'inflazione aiutano a proteggere il denaro dalla perdita del potere d'acquisto.
Il CDB, emesso da diverse banche e società finanziarie, può offrire una redditività superiore a seconda dell'emittente e del tipo di titolo. Alcuni CDB pagano una percentuale del CDI superiore alla media, il che può garantire rendimenti più attraenti per scadenze determinate. La garanzia del FGC offre un'importante sicurezza all'investitore, soprattutto presso le banche più piccole.
Precauzioni e punti di attenzione per investire in sicurezza
Nel Tesouro Direto, la precauzione principale è capire che i prezzi dei titoli oscillano in base al tasso di interesse. Se hai bisogno di vendere prima della scadenza, potresti subire delle perdite. Inoltre, la tassazione, sebbene progressiva, va considerata nel calcolo del rendimento netto.
Per i CDB è importante verificare la solidità della banca emittente e la copertura del FGC, dato che gli importi superiori a 250 mila reais non sono garantiti. Un altro aspetto è il periodo di carenza o la scadenza per il riscatto, che può variare e influire sulla liquidità, a differenza di alcuni titoli pubblici che offrono facilità di vendita.
Come richiedere e iniziare a investire in Tesouro Direto e CDB
Per investire nel Tesouro Direto basta aprire un conto presso un intermediario autorizzato, come XP, Rico o Ágora, tutti integrati nel sistema. Dopo la registrazione, puoi investire importi minimi a partire da circa 30 reais, scegliendo tra i diversi titoli pubblici disponibili.
Per investire in CDB, puoi rivolgerti a banche digitali come Inter, Next e Neon, oppure a società finanziarie come PAN e BMG, che offrono opzioni con buoni tassi di rendimento. L'investimento può essere effettuato online, direttamente tramite la banca o l'intermediario, e in molti casi l'importo minimo è accessibile, facilitando l'avvio dell'investimento.
Conclusione
Scegliere tra Tesouro Direto e CDB dipende dal profilo dell'investitore e dall'obiettivo finanziario. Il Tesouro Direto è ideale per chi cerca sicurezza totale e liquidità giornaliera su alcuni titoli, oltre alla protezione dall'inflazione. Il CDB può offrire rendimenti migliori per scadenze specifiche, soprattutto quando emesso da banche più piccole, purché sia rispettata la garanzia del FGC.
Entrambe le opzioni sono sicure se considerate con attenzione alle precauzioni menzionate. Valutare la scadenza, la liquidità, il tasso e il rischio dell'emittente ti aiuterà a scegliere l'investimento più adatto alla tua pianificazione finanziaria.