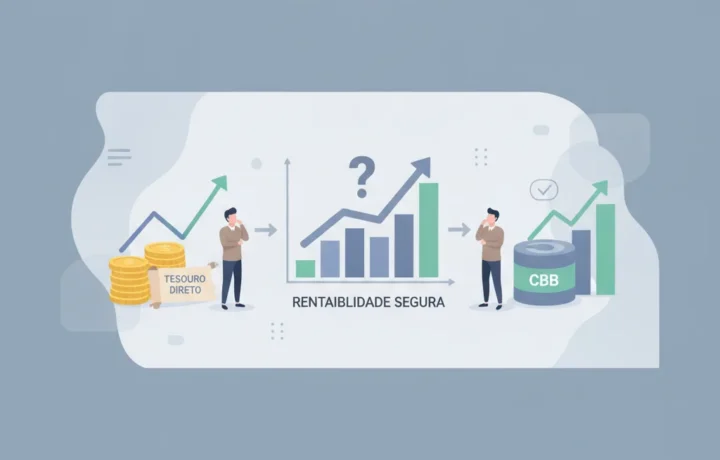
Se stai cercando opzioni di investimento sicure e con una buona redditività, probabilmente ti sei già imbattuto nel Tesouro Direto e nel CDB. Entrambi sono molto popolari tra gli investitori che vogliono proteggere il proprio denaro e ottenere comunque dei guadagni. Ma alla fine, quale dei due offre la migliore redditività sicura? In questo articolo spiegheremo le caratteristiche di ciascun investimento per aiutarti a prendere la decisione migliore.
Cosa sono Tesouro Direto e CDB e come funzionano
Il Tesouro Direto è un titolo pubblico emesso dal governo federale. Investendo, presti denaro all'Unione, che si impegna a restituire la somma investita più gli interessi entro un determinato periodo. Esistono titoli con rendimento prefissato, post-fissato o legato all'inflazione.
Il CDB (Certificato di Deposito Bancario) è un titolo emesso da banche e fintech per raccogliere risorse. Anche in questo caso presti denaro, ma all'istituto finanziario. La banca paga interessi sull'importo investito entro il termine concordato. I CDB possono essere prefissati, post-fissati o indicizzati all'inflazione.
Vantaggi e benefici
Il Tesouro Direto è noto per l'elevata sicurezza, poiché gode della garanzia del governo federale. I suoi titoli hanno normalmente liquidità giornaliera, consentendo riscatti in qualsiasi momento, anche se l'ideale è investire fino alla scadenza per massimizzare i guadagni.
Il CDB può offrire una redditività interessante, soprattutto quando emesso da banche più piccole o fintech, che spesso pagano tassi migliori. Inoltre, questi titoli sono protetti dal Fondo Garantidor de Créditos (FGC) fino al limite di R$ 250 mila per CPF e istituto.
Precauzioni e punti di attenzione
Nel Tesouro Direto la redditività può variare in base al tipo di titolo scelto. Ci sono costi di custodia e possibili imposte, come l'Imposta sul Reddito, che incide sui rendimenti in base al tempo di investimento.
Nel CDB, invece, è importante valutare la solidità finanziaria della banca emittente e la scadenza. Poiché il FGC protegge fino a un certo importo, investire oltre tale limite presso un unico istituto può aumentare il rischio. È prevista anche l'imposta sul reddito.
Come richiedere o iniziare a investire
Per investire nel Tesouro Direto, apri un conto presso un broker o una banca d'investimento affidabile, come BTG Pactual, Ágora o XP. Con il conto attivo, puoi acquistare i titoli tramite il sito o l'app ufficiale.
Per il CDB, invece, banche digitali come Inter, Next e PagBank, oltre alle banche tradizionali, offrono CDB con condizioni diverse. È importante confrontare tassi e periodi di carenza prima di decidere.
Conclusione
Sia il Tesouro Direto sia il CDB sono ottime opzioni per chi cerca investimenti sicuri e con una buona redditività. Il Tesouro è ideale per chi vuole la garanzia totale del governo e la liquidità giornaliera, mentre il CDB può sorprendere per la redditività, purché si rispettino i limiti del FGC e la scadenza.
Analizza il tuo profilo, i tuoi obiettivi e valuta di diversificare tra questi prodotti per bilanciare rischio e rendimento. In questo modo avrai più tranquillità e potenziale per raggiungere i tuoi obiettivi finanziari.