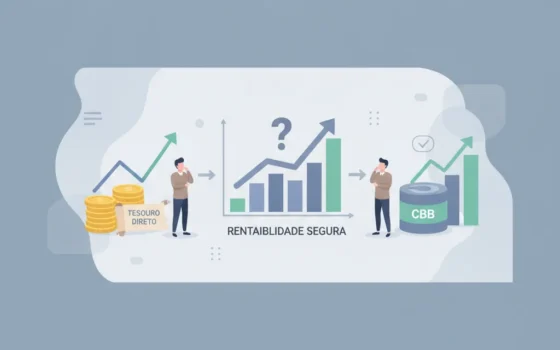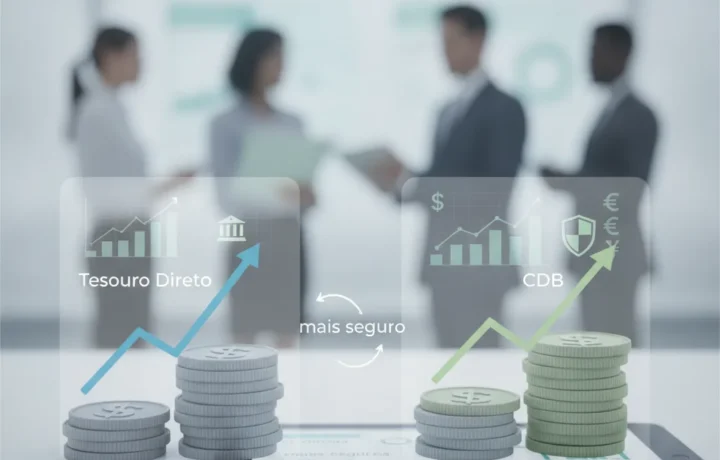
Investir en visant la sécurité et un bon rendement est une priorité pour qui veut protéger son argent. Parmi les options disponibles, le Tesouro Direto et le CDB sont très recherchés. Mais lequel offre le rendement le plus sûr ? Nous allons expliquer en détail ces placements pour vous aider à faire le meilleur choix.
Qu'est-ce que c'est / Comment ça marche
Le Tesouro Direto est un programme d'achat de titres publics fédéraux. Vous prêtez de l'argent à l'État et recevez des intérêts en échange. Ces titres peuvent avoir une rentabilité fixe, indexée sur l'inflation ou sur le taux Selic. La sécurité tient au fait que l'État est l'émetteur.
Le CDB (Certificat de Dépôt Bancaire), quant à lui, est un titre émis par les banques pour collecter des fonds. Vous prêtez de l'argent à l'établissement financier et recevez des intérêts convenus dans le contrat, qui peuvent être prédéfinis, post-fixés ou hybrides.
Avantages et bénéfices
Le Tesouro Direto présente l'avantage d'une grande liquidité et de la garantie du Trésor national. Il est possible de commencer avec de petites sommes et de suivre son placement sur internet. De plus, sa rentabilité varie selon le type de titre choisi, offrant une flexibilité pour différents profils.
Le CDB offre généralement une rentabilité un peu plus élevée, surtout dans les petites banques ou les fintechs, afin d'attirer les investisseurs. Il bénéficie aussi de la garantie du Fonds Garantidor de Créditos (FGC) pour des montants allant jusqu'à 250 000 R$ par établissement, ce qui protège contre la faillite de la banque.
Précautions et points d'attention
Bien que sûr, le Tesouro Direto subit les variations de prix des titres, surtout lorsqu'ils sont vendus avant l'échéance. L'investisseur doit faire attention à la durée et à la rentabilité réelle après impôts et frais.
Avec le CDB, la sécurité dépend de la solidité de la banque émettrice. Il est essentiel de vérifier l'établissement et de s'assurer que le montant investi se situe dans la limite garantie par le FGC. Il faut aussi tenir compte de la période de carence et de la fiscalité applicable.
Comment demander / commencer
Pour investir dans le Tesouro Direto, ouvrez un compte auprès d'une société de courtage ou d'une banque proposant ce service, comme Inter, XP ou Rico. Après l'inscription et le transfert de l'argent, choisissez le titre qui correspond à vos objectifs et effectuez l'achat via la plateforme.
Pour le CDB, il faut ouvrir un compte dans des banques comme Bradesco, Itaú, ou des fintechs comme PagBank et PicPay. Sélectionnez le CDB disponible offrant la meilleure rentabilité et les meilleures conditions. Le placement peut être effectué via l'application ou le site de l'établissement.
Conclusion
Le Tesouro Direto comme le CDB sont des placements sûrs offrant de bonnes options de rentabilité. Le Trésor convient à qui recherche un placement très liquide et garanti par l'État. Le CDB peut offrir un rendement plus élevé, surtout dans les petites banques, mais demande de l'attention à la limite de garantie du FGC.
En résumé, choisissez en fonction de votre profil, de votre objectif financier et de votre durée de placement. Évaluer les frais, les échéances et les établissements est essentiel pour garantir un rendement plus sûr et satisfaisant.