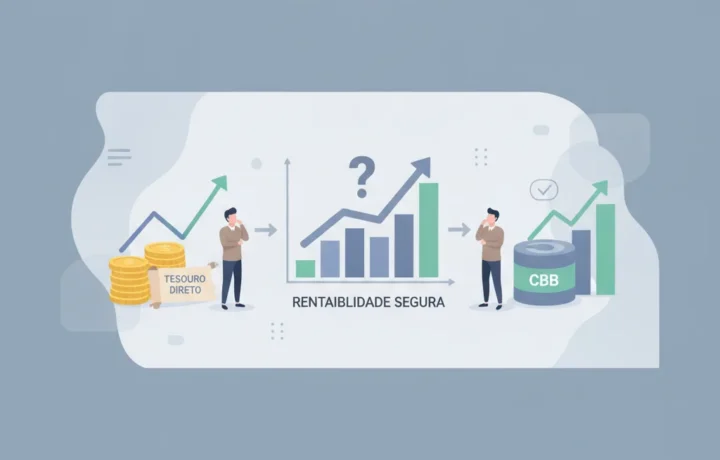
Si vous recherchez des options d'investissement offrant sécurité et bonne rentabilité, vous êtes probablement déjà tombé sur le Tesouro Direto et le CDB. Tous deux sont très populaires auprès des investisseurs qui souhaitent protéger leur argent tout en obtenant des gains. Mais alors, lequel offre la meilleure rentabilité sécurisée ? Dans cet article, nous expliquons les caractéristiques de chaque investissement pour vous aider à prendre la meilleure décision.
Qu'est-ce que le Tesouro Direto et le CDB et comment fonctionnent-ils
Le Tesouro Direto est un titre public émis par le gouvernement fédéral. En investissant, vous prêtez de l'argent à l'Union, qui s'engage à rembourser le montant investi majoré d'intérêts à une échéance déterminée. Il existe des titres à rendement prédéfini, post-fixé ou indexé sur l'inflation.
Le CDB (Certificat de Dépôt Bancaire) est un titre émis par des banques et des fintechs pour lever des fonds. Vous prêtez également de l'argent, mais à l'établissement financier. La banque verse des intérêts sur le montant investi à l'échéance convenue. Les CDB peuvent être à taux prédéfini, post-fixé ou indexés sur l'inflation.
Avantages et bénéfices
Le Tesouro Direto est réputé pour sa grande sécurité, car il bénéficie de la garantie du gouvernement fédéral. Ses titres offrent normalement une liquidité quotidienne, permettant des rachats à tout moment, même s'il est préférable d'investir jusqu'à l'échéance pour maximiser les gains.
Le CDB peut offrir une rentabilité attractive, surtout lorsqu'il est émis par de petites banques ou des fintechs, qui proposent souvent de meilleurs taux. En outre, ces titres sont protégés par le Fonds Garantidor de Créditos (FGC) jusqu'à la limite de 250 000 R$ par CPF et par établissement.
Précautions et points d'attention
Avec le Tesouro Direto, la rentabilité peut varier selon le type de titre choisi. Des frais de garde et d'éventuels impôts, tels que l'impôt sur le revenu, s'appliquent, celui-ci étant calculé en fonction de la durée du placement.
Pour le CDB, il est important d'évaluer la santé financière de la banque émettrice et la date d'échéance. Comme le FGC protège jusqu'à un certain montant, investir au-delà de cette limite auprès d'un seul établissement peut augmenter le risque. L'impôt sur le revenu s'applique également.
Comment demander ou commencer à investir
Pour investir dans le Tesouro Direto, ouvrez un compte auprès d'un courtier ou d'une banque d'investissement fiable, comme BTG Pactual, Ágora ou XP. Une fois le compte activé, vous pouvez acheter les titres via le site ou l'application officiel.
Quant au CDB, les banques numériques comme Inter, Next et PagBank, ainsi que les banques traditionnelles, proposent des CDB aux conditions variées. Il est important de comparer les taux et les périodes de carence avant de décider.
Conclusion
Le Tesouro Direto comme le CDB sont d'excellentes options pour qui recherche sécurité et bonne rentabilité. Le Tesouro convient à ceux qui veulent la garantie totale du gouvernement et une liquidité quotidienne, tandis que le CDB peut surprendre par sa rentabilité, à condition de respecter les limites du FGC et l'échéance.
Analysez votre profil et vos objectifs, et envisagez de diversifier entre ces produits pour équilibrer risque et rendement. Vous serez ainsi plus serein et aurez davantage de chances d'atteindre vos objectifs financiers.