Investir est un moyen efficace de faire fructifier votre argent, surtout pour les débutants qui recherchent la sécurité et de bons rendements. Deux options populaires sont le Tesouro Direto et le CDB, chacune avec ses propres caractéristiques qui influencent la rentabilité. Dans cet article, nous expliquerons comment fonctionnent ces investissements, leurs avantages, les précautions à prendre et comment commencer à investir dans chacun d'eux.
Qu'est-ce que c'est / Comment ça marche
Le Tesouro Direto est un programme du gouvernement qui permet d'investir dans des titres publics. En substance, en achetant ces titres, vous prêtez de l'argent à l'État fédéral et, en échange, vous recevez des intérêts au fil du temps ou à l'échéance.
Quant au CDB (Certificat de Dépôt Bancaire), c'est un titre émis par les banques pour collecter des fonds. Lorsque vous y placez de l'argent, vous prêtez à l'établissement financier, qui vous verse des intérêts après une certaine période. Le rendement peut être prédéfini, indexé ou hybride, selon le titre choisi.
Avantages et bénéfices
Le Tesouro Direto se distingue par sa sécurité, car il est garanti par le gouvernement fédéral, considéré comme l'émetteur le plus fiable. La liquidité quotidienne permet de récupérer votre argent à tout moment, même s'il est préférable de le conserver jusqu'à l'échéance pour éviter les pertes.
Les CDB offrent généralement des taux d'intérêt plus attractifs, surtout lorsqu'ils sont émis par des banques plus petites ou des fintechs comme Inter et Neon. De plus, ils bénéficient de la protection du Fonds Garantidor de Créditos (FGC) pour des investissements allant jusqu'à 250 000 reais par établissement, ce qui renforce la sécurité.
Précautions et points d'attention
Avec le Tesouro Direto, il est important de tenir compte des impôts, comme l'impôt sur le revenu qui s'applique aux rendements selon la durée du placement. La variation quotidienne du prix des titres peut avoir un impact pour ceux qui doivent les revendre avant l'échéance.
Dans le cas du CDB, la rentabilité peut être affectée par les prélèvements fiscaux et la période de carence, qui limite le rachat anticipé. Il est essentiel de vérifier les conditions spécifiques du titre et de comparer les taux avant d'investir.
Comment demander / commencer
Pour investir dans le Tesouro Direto, vous devez ouvrir un compte auprès d'un courtier ou d'une banque proposant ce service, comme XP, Rico ou Modal. Ensuite, il suffit de vous inscrire sur le site officiel et de choisir le titre qui correspond à votre profil.
Dans le cas du CDB, vous pouvez investir directement auprès de banques traditionnelles comme Bradesco ou Santander, ou de fintechs comme C6 Bank et PicPay. En général, le placement peut se faire via l'application ou la banque en ligne de l'établissement choisi, avec des montants minimums accessibles aux débutants.
Conclusion
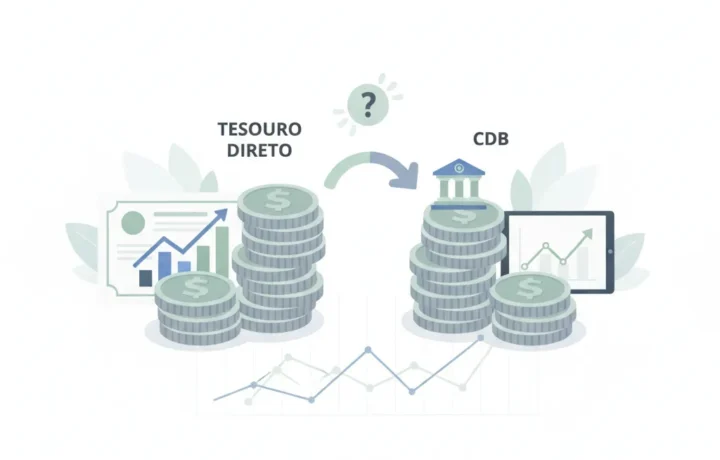
Choisir entre Tesouro Direto et CDB dépend de votre profil et de vos objectifs. Le Tesouro Direto convient à ceux qui recherchent une sécurité maximale et une grande flexibilité de liquidité, tandis que le CDB peut offrir une meilleure rentabilité, surtout s'il est souscrit auprès d'établissements plus petits proposant de bons taux. Pour les débutants, l'essentiel est de comprendre les détails de chaque investissement et de commencer avec des montants compatibles avec votre budget.
Avec de la patience et des connaissances, investir devient un chemin sûr pour construire votre patrimoine au fil du temps.