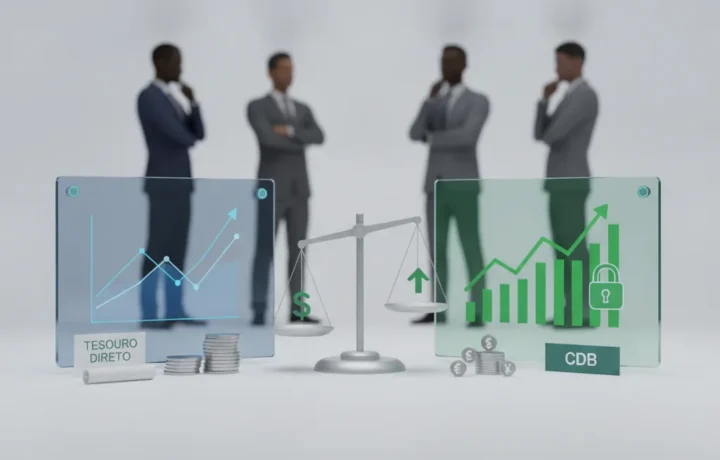
Choisir entre le Trésor direct et le CDB est une question courante pour ceux qui cherchent à investir en toute sécurité et avec un bon rendement. Les deux sont des options populaires au Brésil et attirent aussi bien les investisseurs débutants que les expérimentés. Comprendre les caractéristiques de chacun peut vous aider à prendre une décision plus éclairée. Dans cet article, nous expliquerons ce que sont ces investissements, leurs avantages, les précautions à prendre et comment commencer à investir dans chacun.
Qu'est-ce que le Trésor direct et comment ça fonctionne
Le Trésor direct est un programme du Trésor national qui permet aux particuliers d'acheter des titres publics sur internet. Concrètement, vous prêtez de l'argent au gouvernement fédéral, qui verse des intérêts en échange. Il existe différents types de titres, avec des rendements prédéfinis, indexés sur l'inflation ou sur le taux Selic.
L'investissement est simple : vous choisissez le titre, placez un montant minimum qui peut être accessible, et la rentabilité varie selon le type choisi. La liquidité peut être quotidienne ou à l'échéance, selon le titre, et le risque est considéré comme faible, car il est garanti par l'État.
Qu'est-ce que le CDB et comment ça fonctionne
Le CDB (Certificat de dépôt bancaire) est un titre émis par les banques pour collecter des fonds. En achetant un CDB, vous prêtez de l'argent à l'établissement financier et recevez des intérêts convenus lors du placement. Il existe des CDB à rendement prédéfini, post-fixé (généralement indexé sur le CDI) et hybride.
Les CDB sont proposés par les banques traditionnelles et par les fintechs, chacune avec ses avantages. L'investissement a généralement un montant minimum accessible et une durée variable. La sécurité est assurée par le Fonds garantidor de créditos (FGC), qui couvre jusqu'à une certaine limite par CPF et par banque.
Avantages et bénéfices du Trésor direct
Le Trésor direct offre un haut niveau de sécurité puisqu'il s'agit d'un titre public. Les coûts pour investir sont faibles, avec des frais administratifs réduits. Il est possible de commencer avec peu d'argent et les titres sont transparents quant aux risques et aux rendements.
Un autre avantage est la variété des options, qui permet de diversifier selon l'objectif financier : protection contre l'inflation, rentabilité fixe, etc. De plus, le Trésor direct offre une liquidité quotidienne pour certains titres, ce qui facilite le rachat avant l'échéance.
Avantages et bénéfices du CDB
Le CDB peut offrir des rendements très attractifs, surtout dans les petites banques ou les fintechs qui cherchent à collecter des fonds. De nombreux CDB rapportent davantage que l'épargne traditionnelle (poupança) et sont exonérés de frais pour l'investisseur.
La protection par le FGC est un point fort, garantissant un plafond en cas de difficultés de la banque. De plus, la durée peut être flexible, permettant de choisir des CDB avec une liquidité quotidienne ou une échéance fixe pour mieux planifier.
Précautions et points d'attention pour le Trésor direct
Malgré sa sécurité, le Trésor direct peut connaître des variations de valeur sur le marché si le titre est vendu avant l'échéance. Il est important de connaître les types de titres et leur comportement pour éviter les surprises.
Des défaillances de la plateforme ou des retards de l'opérateur du courtier peuvent causer des désagréments, mais ils sont rares. Il est également essentiel de prendre en compte l'impôt sur le revenu, dont le taux diminue avec la durée, ainsi que les frais facturés par le courtier.
Précautions et points d'attention pour le CDB
La principale préoccupation avec le CDB est le risque de la banque émettrice, même si le FGC offre une bonne protection. Il est important de diversifier ses placements pour ne pas dépasser les limites du fonds par établissement.
Certains CDB peuvent avoir une faible liquidité ou des pénalités en cas de rachat anticipé. De plus, l'investisseur doit évaluer le rendement net, après déduction de l'impôt sur le revenu et des éventuels frais.
Comment demander ou commencer à investir dans le Trésor direct
Pour investir dans le Trésor direct, vous devez ouvrir un compte auprès d'un courtier proposant ce service, comme XP, Guide ou Ágora. Une fois le compte ouvert, il suffit de transférer l'argent et de choisir le titre qui correspond le mieux à votre profil.
Le processus est entièrement numérique, avec des montants minimums accessibles. Il est recommandé d'étudier les durées, la rentabilité et de bien comprendre vos objectifs avant d'investir.
Comment demander ou commencer à investir dans un CDB
Investir dans un CDB est également simple et peut se faire dans des banques numériques comme Inter, Next ou des fintechs comme PagBank. Il suffit d'ouvrir un compte, d'accéder à la section investissements et de choisir le CDB dont le rendement et la durée correspondent à votre stratégie.
Il est important de comparer les offres de différents établissements pour trouver le meilleur taux et évaluer le risque associé. Vérifiez toujours que la banque est couverte par le FGC pour plus de sécurité.
Conclusion
Le Trésor direct et le CDB sont des investissements intéressants, chacun avec ses propres caractéristiques. Le Trésor direct offre une plus grande sécurité en tant que titre public et des options variées qui peuvent protéger contre l'inflation. Le CDB peut procurer des rendements plus élevés dans certains cas, mais exige une attention particulière au risque de l'émetteur et à la diversification.
Pour décider lequel est le meilleur pour vous, tenez compte de vos objectifs financiers, de votre horizon de placement et de votre tolérance au risque. Évaluer ces options sereinement vous aide à construire un portefeuille plus solide et plus sûr.