Invertir es una forma eficaz de hacer crecer tu dinero, especialmente para los principiantes que desean seguridad y buenos rendimientos. Dos opciones populares son el Tesoro Directo y el CDB, cada una con características propias que influyen en la rentabilidad. En este artículo, vamos a explicar cómo funcionan estas inversiones, sus ventajas, precauciones y cómo empezar a invertir en cada una de ellas.
Qué es / Cómo funciona
Tesouro Direto é um programa do governo que permite investir em títulos públicos. Basicamente, ao comprar esses títulos, você está emprestando dinheiro para a União, e em troca recebe juros ao longo do tempo ou no vencimento.
En cambio, el CDB (Certificado de Depósito Bancario) es un título emitido por los bancos para captar recursos. Cuando inviertes en él, prestas dinero a la entidad financiera, que te paga intereses después de un período. El rendimiento puede ser prefijado, posfijado o híbrido, según el título elegido.
Ventajas y beneficios
El Tesoro Directo destaca por su seguridad, ya que está garantizado por el gobierno federal, considerado el emisor más confiable. La liquidez diaria permite rescatar el dinero en cualquier momento, aunque lo ideal es mantenerlo hasta el vencimiento para evitar pérdidas.
Los CDB suelen ofrecer tasas de interés más atractivas, especialmente cuando son emitidos por bancos más pequeños o fintechs como Inter y Neon. Además, cuentan con la protección del Fondo Garantizador de Créditos (FGC) para inversiones de hasta 250 mil reales por institución, lo que aumenta la seguridad.
Precauciones y puntos de atención
Con el Tesoro Directo es importante considerar los impuestos, como el Impuesto sobre la Renta que recae sobre los rendimientos según el plazo de la inversión. La fluctuación diaria del precio de los títulos puede afectar a quien necesita rescatar antes del vencimiento.
En el caso del CDB, la rentabilidad puede verse afectada por el cobro de impuestos y por el período de carencia, que limita el rescate anticipado. Es fundamental verificar las condiciones específicas del título y comparar las tasas antes de invertir.
Cómo solicitar / empezar
Para invertir en el Tesoro Directo, necesitas abrir una cuenta en una corredora o banco que ofrezca el servicio, como XP, Rico o Modal. Después, basta con registrarte en el sitio oficial y elegir el título que se ajuste a tu perfil.
En el caso del CDB, puedes invertir directamente en bancos tradicionales como Bradesco o Santander, o en fintechs como C6 Bank y PicPay. Normalmente, la inversión se puede hacer a través de la aplicación o la banca por internet de la institución elegida, con montos mínimos accesibles para principiantes.
Conclusión
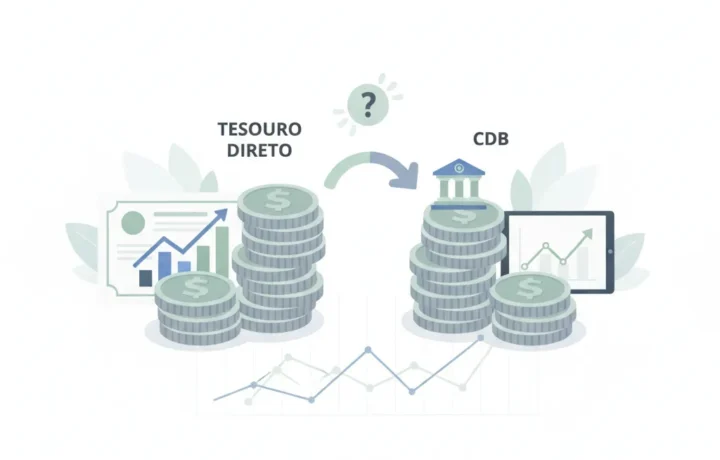
Elegir entre el Tesoro Directo y el CDB depende de tu perfil y objetivos. El Tesoro Directo es ideal para quienes buscan máxima seguridad y flexibilidad de liquidez, mientras que el CDB puede ofrecer mejor rentabilidad, especialmente si se contrata en instituciones más pequeñas con buenas tasas. Para los principiantes, lo importante es entender los detalles de cada inversión y empezar con montos que quepan en tu presupuesto.
Con paciencia y conocimiento, invertir se convierte en un camino seguro para construir tu patrimonio a lo largo del tiempo.