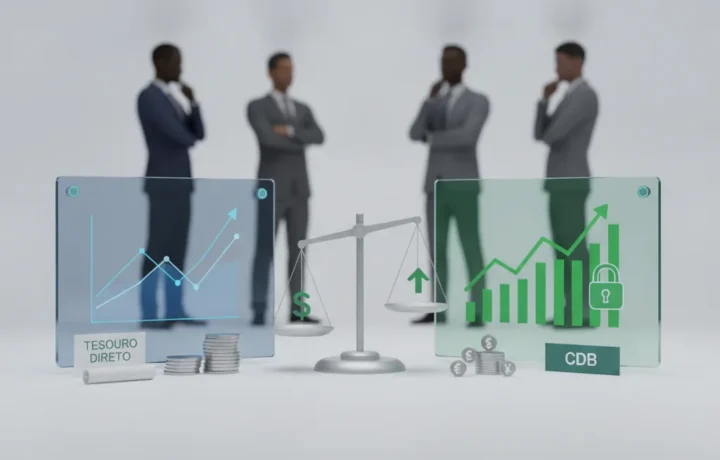
Elegir entre Tesoro Directo o CDB es una duda común para quien busca invertir con seguridad y buena rentabilidad. Ambas son opciones populares en Brasil y atraen a muchos inversores principiantes y experimentados. Entender las características de cada una puede ayudarte a tomar una decisión más informada. En este artículo, vamos a explicar qué son estas inversiones, sus ventajas, precauciones y cómo empezar a invertir en cada una.
Qué es el Tesoro Directo y cómo funciona
El Tesoro Directo es un programa del Tesoro Nacional que permite a las personas físicas comprar títulos públicos por internet. Básicamente, estás prestando dinero al gobierno federal, que paga intereses a cambio. Existen distintos tipos de títulos con rendimientos prefijados, vinculados a la inflación o a la tasa Selic.
La inversión es sencilla: eliges el título, aportas un valor mínimo que puede ser accesible, y la rentabilidad varía según el tipo elegido. La liquidez puede ser diaria o al vencimiento, dependiendo del título, y el riesgo se considera bajo, ya que está garantizado por el gobierno.
Qué es el CDB y cómo funciona
El CDB (Certificado de Depósito Bancario) es un título emitido por bancos para captar recursos. Al comprar un CDB, prestas dinero a la institución financiera y recibes intereses acordados en la inversión. Existen CDB con rendimiento prefijado, posfijado (generalmente vinculado al CDI) e híbrido.
Los CDB son ofrecidos por bancos tradicionales y por fintechs, cada una con sus ventajas. La inversión suele tener un valor mínimo accesible y un plazo variado. La seguridad proviene del Fondo Garantizador de Créditos (FGC), que cubre hasta un determinado límite por CPF y banco.
Ventajas y beneficios del Tesoro Directo
El Tesoro Directo ofrece una seguridad alta por tratarse de un título público. Los costos para invertir son bajos, con tasas administrativas reducidas. Es posible empezar con poco dinero y los títulos son transparentes sobre los riesgos y retornos.
Otra ventaja es la variedad de opciones, que permite diversificar según el objetivo financiero: protección contra la inflación, rentabilidad fija, etc. Además, el Tesoro Directo tiene liquidez diaria para algunos títulos, lo que facilita el rescate antes del vencimiento.
Ventajas y beneficios del CDB
El CDB puede ofrecer rendimientos bastante atractivos, sobre todo en bancos más pequeños o fintechs que buscan captar recursos. Muchos CDB pagan intereses superiores a la cuenta de ahorros y están exentos de tasas para el inversor.
La protección del FGC es un punto fuerte, que garantiza hasta un límite en caso de que el banco enfrente problemas. Además, el plazo puede ser flexible, permitiendo elegir CDB con liquidez diaria o con vencimiento fijo para una mejor planificación.
Precauciones y puntos de atención en el Tesoro Directo
A pesar de la seguridad, el Tesoro Directo puede presentar oscilaciones en el valor de mercado si el título se vende antes del vencimiento. Es importante conocer los tipos de títulos y su comportamiento para evitar sorpresas.
Fallas en la plataforma o retrasos en la operadora de la corredora pueden generar molestias, pero son raros. También es esencial considerar el impuesto sobre la renta, que es regresivo según el plazo, y las tasas cobradas por la corredora.
Precauciones y puntos de atención en el CDB
La principal preocupación con el CDB es el riesgo del banco emisor, aunque el FGC ofrece una buena protección. Es importante diversificar las inversiones para no superar los límites del fondo por institución.
Algunos CDB pueden tener baja liquidez o penalizaciones en rescates anticipados. Además, el inversor debe evaluar el rendimiento neto, descontando el impuesto sobre la renta y posibles tasas.
Cómo solicitar o empezar a invertir en el Tesoro Directo
Para invertir en el Tesoro Directo, necesitas abrir una cuenta en una corredora que ofrezca este servicio, como XP, Guide o Ágora. Tras la apertura, basta con transferir el dinero y elegir el título que mejor se adapte a tu perfil.
El proceso es totalmente digital, con aportes mínimos accesibles. Es recomendable estudiar los plazos, la rentabilidad y entender tus objetivos antes de hacer la inversión.
Cómo solicitar o empezar a invertir en CDB
Invertir en CDB también es sencillo y puede hacerse en bancos digitales como Inter, Next o fintechs como PagBank. Basta con abrir una cuenta, acceder al área de inversiones y elegir el CDB con el rendimiento y plazo compatibles con tu estrategia.
Es importante comparar las ofertas de diferentes instituciones para encontrar la mejor tasa y evaluar el riesgo asociado. Revisa siempre si el banco está cubierto por el FGC para una mayor seguridad.
Conclusión
El Tesoro Directo y el CDB son inversiones interesantes, cada una con características propias. El Tesoro Directo ofrece mayor seguridad por ser un título público y opciones variadas que pueden proteger contra la inflación. El CDB puede proporcionar rendimientos mayores en algunos casos, pero exige atención al riesgo del emisor y a la diversificación.
Para decidir cuál es mejor para ti, considera tus objetivos financieros, horizonte de inversión y tolerancia al riesgo. Evaluar estas opciones con calma ayuda a construir una cartera más sólida y segura.