El préstamo consignado en Banco do Brasil es una opción ventajosa para quienes buscan crédito con tasas atractivas y condiciones facilitadas. Este tipo de préstamo tiene el pago descontado directamente del beneficio o salario, lo que reduce el riesgo para el banco y permite intereses más bajos. Entienda aquí cómo funciona, cuáles son las tasas, los plazos y los beneficios exclusivos de esta línea de crédito ofrecida por la institución.
Qué es el préstamo consignado en el Banco do Brasil y cómo funciona
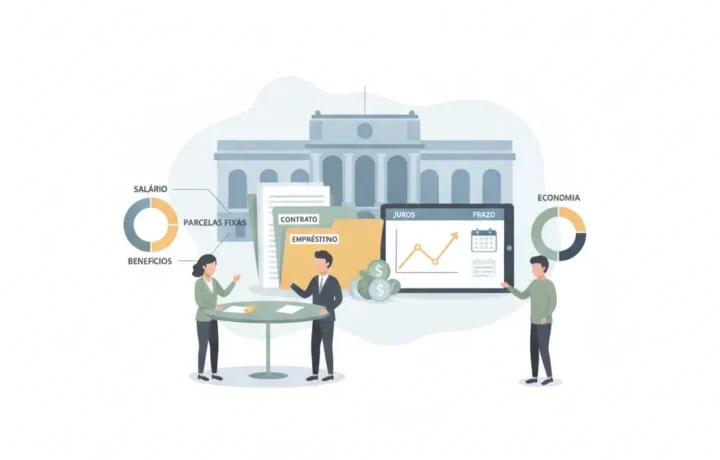
El préstamo consignado es una modalidad de crédito personalizable, con cuotas fijas descontadas directamente de la nómina del cliente. En Banco do Brasil, esta facilidad está destinada a jubilados, pensionistas del INSS y servidores públicos con convenio. La gran ventaja está en la garantía de pago mediante consignación, lo que posibilita tasas menores que otras líneas de crédito.
Funciona así: tras la aprobación del crédito, el importe contratado se libera en su cuenta. Las cuotas se debitan automáticamente de su salario o beneficio mensual, facilitando el control financiero y evitando retrasos e intereses adicionales.
Tasas, plazos y beneficios exclusivos de Banco do Brasil
Las tasas de interés del préstamo consignado en Banco do Brasil suelen ser competitivas, generalmente por debajo de otras modalidades de préstamos personales. Aunque pueden variar según el perfil del cliente y el convenio, se consideran atractivas en el mercado.
En cuanto a los plazos, Banco do Brasil ofrece opciones flexibles que pueden llegar hasta 96 meses, lo que ayuda a diluir el valor de las cuotas y hace el pago más accesible para el presupuesto del cliente.
Entre los beneficios exclusivos, destacan:
- Posibilidad de adelantar cuotas
- Atención personalizada en las oficinas físicas y digitales
- Simulaciones gratuitas para evaluar el mejor plan
- Cuotas fijas para mayor previsibilidad financiera
Precauciones y puntos de atención en el préstamo consignado
Aunque es una opción segura, conviene estar atento a algunos puntos antes de contratar el consignado en Banco do Brasil. Evalúe su presupuesto para asegurarse de que las cuotas caben en su plan financiero sin comprometer demasiado su ingreso mensual.
Otra precaución es verificar el margen consignable total disponible, que es el límite máximo de descuento mensual. Banco do Brasil respeta los límites legales de descuento, que generalmente no superan el 35% de los ingresos.
Además, esté atento a posibles tasas administrativas y condiciones del contrato, que pueden variar según el convenio o el tipo de cliente.
Cómo solicitar y comenzar el préstamo consignado en el Banco do Brasil
Para solicitar el préstamo consignado en Banco do Brasil, puede comenzar por el sitio oficial del banco, la aplicación o las oficinas físicas. El primer paso es hacer una simulación para consultar las condiciones que mejor se ajustan a su perfil.
Luego, será necesario enviar la documentación básica que acredite el vínculo laboral o el beneficio, como extractos o recibos de sueldo. El análisis es rápido, y el importe aprobado se libera directamente en su cuenta corriente.
Si lo prefiere, también puede resolver dudas y realizar el proceso directamente a través de la atención telefónica del banco, que ofrece soporte completo para orientación.
Conclusión
El préstamo consignado en Banco do Brasil es una de las líneas más interesantes para quienes buscan crédito con tasas inferiores y plazos flexibles. Los beneficios exclusivos y el descuento automático facilitan el control de las finanzas y reducen el riesgo de morosidad.
Antes de firmar el contrato, analice bien su presupuesto y asegúrese de que las cuotas no comprometen su ingreso. Con atención y planificación, esta modalidad puede ser una excelente alternativa para alcanzar sus objetivos financieros con seguridad y tranquilidad.