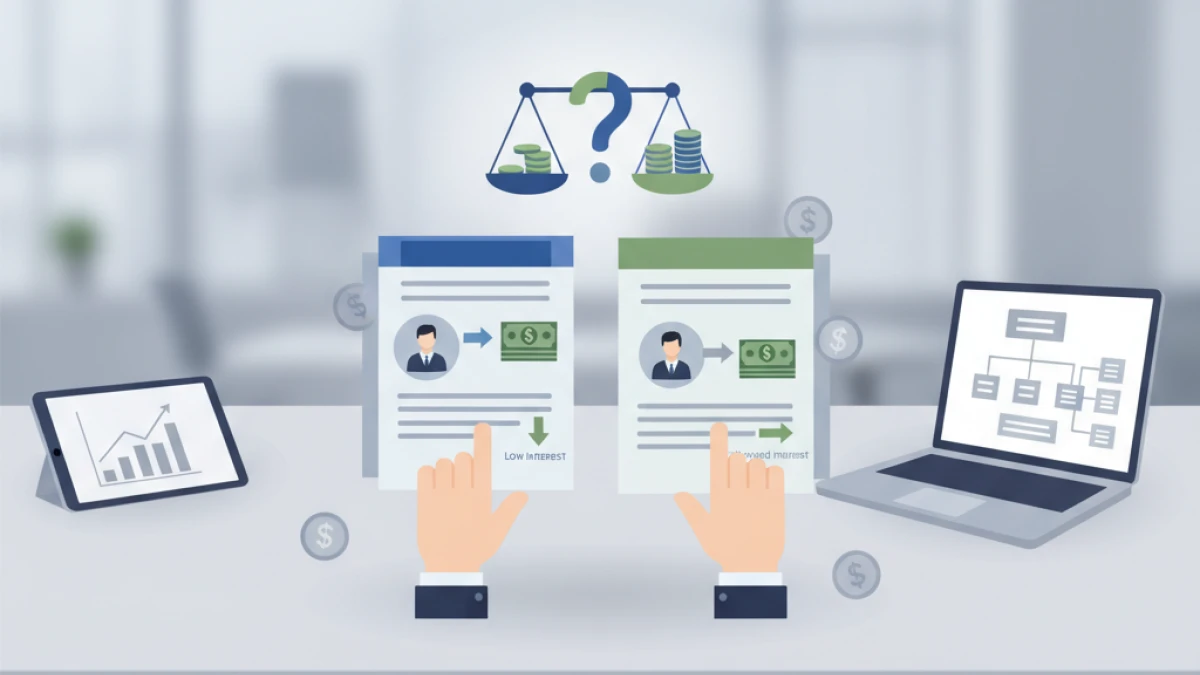
Ao buscar crédito no mercado financeiro, muitos consumidores se deparam com duas opções populares: o empréstimo consignado e o empréstimo pessoal. Cada modalidade possui características próprias que influenciam nas taxas de juros, prazos, facilidade de contratação e riscos envolvidos. Entender as diferenças é fundamental para escolher a alternativa mais vantajosa para seu bolso em 2026.
O que é empréstimo consignado?
O empréstimo consignado é uma forma de crédito oferecida exclusivamente para determinados públicos, como servidores públicos, aposentados e pensionistas do INSS, além de funcionários de empresas conveniadas a instituições financeiras. Seu principal diferencial é o desconto automático das parcelas diretamente na folha de pagamento ou benefício, o que reduz o risco para o credor.
Essa garantia permite que as taxas de juros do consignado sejam significativamente mais baixas em comparação a outras modalidades. Além disso, o prazo para pagamento costuma ser mais alongado, facilitando o planejamento financeiro do tomador.
O que é empréstimo pessoal?
O empréstimo pessoal é uma linha de crédito disponível para qualquer consumidor que atenda aos critérios do banco ou financeira. Não há desconto automático em folha; o pagamento é feito por débito em conta, boleto ou outro meio acordado, o que implica maior risco para a instituição.
Por esse motivo, as taxas de juros são normalmente mais altas, especialmente para quem não possui um histórico de crédito forte ou garanteis adicionais. O empréstimo pessoal oferece maior flexibilidade, pois não exige vínculo com empregador ou fonte de renda específica.
Comparando juros: consignado x pessoal
De acordo com dados divulgados pelo Banco Central em 2026, as taxas médias anuais para empréstimos consignados estão em torno de 15% a 25%, enquanto as do empréstimo pessoal podem variar entre 30% e 70%, dependendo do perfil do cliente e da instituição financeira.
Fintechs como o Banco Inter e o Banco Original têm desenvolvido produtos pessoais mais competitivos, mas ainda assim, dificilmente alcançam os juros do consignado para quem é elegível.
Vantagens do empréstimo consignado
- Juros mais baixos: Segurança da garantia na folha reduz o custo do crédito.
- Prazo de pagamento maior: Parcelas diluídas facilitam o caixa mensal.
- Facilidade na aprovação: Menos burocracia para quem está no público alvo.
Vantagens do empréstimo pessoal
- Flexibilidade: Disponível para qualquer consumidor com renda comprovada.
- Sem necessidade de vínculo: Não depende de empregador ou benefício.
- Liberdade na utilização: Não há restrições no destino do dinheiro.
Quando optar por cada modalidade?
Se você é aposentado, pensionista ou servidor público, o empréstimo consignado geralmente será a opção mais econômica e segura. Apesar de ter parcelas descontadas diretamente, a redução dos juros pode representar uma grande economia ao longo do tempo.
Por outro lado, o empréstimo pessoal é indicado para quem não se encaixa nos perfis elegíveis do consignado ou precisa de mais liberdade na contratação, mesmo que isso signifique pagar juros mais altos.
Onde contratar empréstimos consignados e pessoais?
Entre bancos tradicionais como o Bradesco e o Santander, é possível encontrar opções variadas em ambas as modalidades. Cooperativas de crédito, como o Sicoob, também oferecem taxas competitivas para empréstimos consignados e pessoais, com atendimento personalizado.
As fintechs e plataformas digitais, como BTG Pactual digital e PicPay, oferecem agilidade e facilidade na contratação do empréstimo pessoal, com simulações online e propostas customizadas.
Dicas para contratar crédito com segurança e economia
- Pesquise e compare as taxas de juros e custos totais (CET) entre instituições diversas.
- Leia atentamente o contrato e fique atento a cláusulas de juros adicionais ou seguros automáticos.
- Verifique sua capacidade financeira, evitando comprometer mais de 30% da renda mensal.
- Considere a reputação da instituição junto ao Banco Central e órgãos de defesa do consumidor.
- Use simuladores online para antecipar parcelas e custos totais.
Conclusão
Entre empréstimo consignado e pessoal, a escolha mais vantajosa depende do seu perfil e da urgência do crédito. Para quem tem acesso ao consignado, essa modalidade costuma oferecer juros mais baixos e maior segurança. Para quem não pode usar o consignado, o empréstimo pessoal, apesar de mais caro, pode ser uma alternativa flexível e acessível.
Antes de fechar negócio, avalie suas condições financeiras, simule as opções disponíveis e prefira instituições idôneas e reguladas. Essa postura garantirá uma negociação mais segura e econômica em 2026.