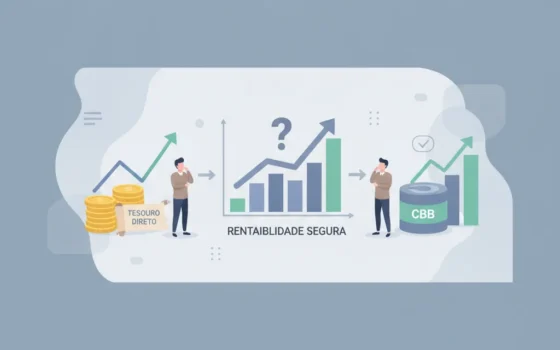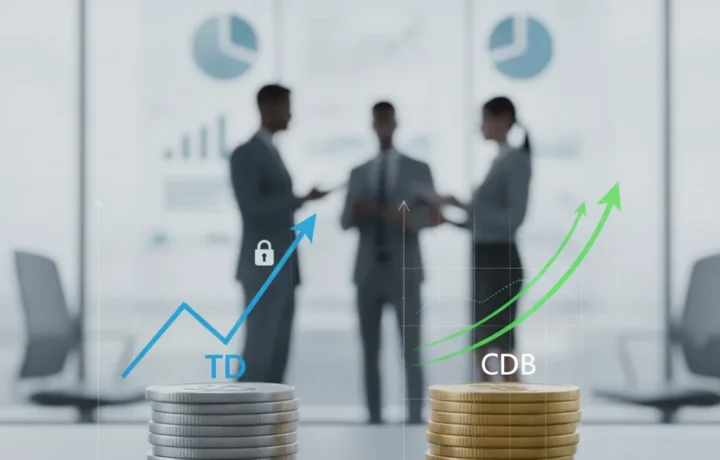
Entender as melhores formas de investimento seguro é essencial para quem busca aumentar seu patrimônio com tranquilidade. Duas opções populares são o Tesouro Direto e o CDB, que atraem investidores por serem alternativas consideradas de baixo risco. Pensando nisso, vamos comparar Tesouro Direto e CDB para ajudar você a escolher qual oferece melhor rendimento seguro.
O que é Tesouro Direto e CDB e como funcionam
O Tesouro Direto é um programa do governo federal que permite comprar títulos públicos pela internet. Você empresta dinheiro ao governo e recebe juros em troca, pagos no vencimento ou periodicamente. É considerado um investimento seguro porque o risco de calote do governo brasileiro é baixo.
Por outro lado, o CDB (Certificado de Depósito Bancário) é um título de renda fixa emitido por bancos para captar recursos. Você empresta dinheiro ao banco e recebe juros, que podem ser prefixados, pós-fixados ou atrelados à inflação. A segurança depende do banco emissor, mas os CDBs são garantidos pelo Fundo Garantidor de Créditos (FGC) até R$ 250 mil por CPF e por instituição.
Vantagens e benefícios do Tesouro Direto e do CDB
O Tesouro Direto oferece liquidez diária em títulos específicos, o que possibilita resgatar o dinheiro antes do prazo, geralmente com custos baixos. Além disso, permite investir com valores pequenos, e os impostos são progressivos conforme o prazo. Títulos atrelados à inflação ajudam a proteger o dinheiro da perda do poder de compra.
Já o CDB, emitido por variados bancos e financeiras, pode oferecer rentabilidade superior dependendo do emissor e do tipo do título. Alguns CDBs pagam um percentual do CDI acima da média, o que pode garantir rendimentos mais atrativos para prazos determinados. A garantia do FGC confere segurança importante para o investidor, especialmente em bancos menores.
Cuidados e pontos de atenção para investir com segurança
No Tesouro Direto, o principal cuidado é entender que os preços dos títulos oscilam conforme a taxa de juros. Se precisar vender antes do vencimento, pode haver perdas. Além disso, a tributação, embora progressiva, deve ser considerada no cálculo do rendimento líquido.
Para os CDBs, é importante verificar a solidez do banco emissor e a cobertura do FGC, já que valores acima dos R$ 250 mil não têm garantia. Outro ponto é a carência ou prazo para resgate, que pode variar e afetar a liquidez, diferente de alguns títulos públicos que oferecem facilidade de venda.
Como solicitar e começar a investir em Tesouro Direto e CDB
Para investir no Tesouro Direto, basta abrir uma conta em uma corretora autorizada, como XP, Rico ou Ágora, todas integradas ao sistema. Após o cadastro, você pode aplicar valores mínimos a partir de cerca de R$ 30, escolhendo entre os diferentes títulos públicos disponíveis.
Já para investir em CDB, você pode procurar bancos digitais como Inter, Next e Neon, ou financeiras como PAN e BMG, que oferecem opções com boas taxas de rentabilidade. A aplicação pode ser feita online, direto pelo banco ou corretora, e em muitos casos o valor mínimo é acessível, facilitando o começo do investimento.
Conclusão
Decidir entre Tesouro Direto e CDB depende do perfil do investidor e do objetivo financeiro. O Tesouro Direto é ideal para quem busca segurança total e liquidez diária em alguns títulos, além de proteção contra a inflação. O CDB pode oferecer rendimentos melhores para prazos específicos, especialmente quando emitidos por bancos menores, desde que respeitada a garantia do FGC.
Ambas as opções são seguras quando consideradas com atenção aos cuidados mencionados. Avaliar o prazo, liquidez, taxa e risco do emissor ajudará você a escolher o investimento que melhor combina com seu planejamento financeiro.