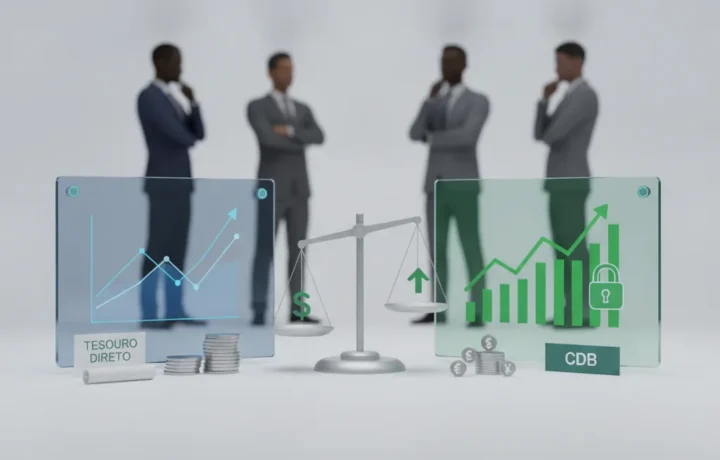
Scegliere tra Tesoro Diretto o CDB è un dubbio comune per chi cerca di investire con sicurezza e un buon rendimento. Entrambe sono opzioni popolari in Brasile e attirano molti investitori principianti ed esperti. Capire le caratteristiche di ciascuna può aiutarti a prendere una decisione più consapevole. In questo articolo spiegheremo cosa sono questi investimenti, i loro vantaggi, le precauzioni e come iniziare a investire in ciascuno.
Cos'è il Tesoro Diretto e come funziona
Il Tesoro Diretto è un programma del Tesoro Nazionale che permette alle persone fisiche di acquistare titoli pubblici tramite internet. In sostanza, stai prestando denaro al governo federale, che in cambio paga degli interessi. Esistono diversi tipi di titoli con rendimenti prefissati, indicizzati all'inflazione o al tasso Selic.
L'investimento è semplice: scegli il titolo, investi un importo minimo che può essere accessibile, e la redditività varia in base al tipo scelto. La liquidità può essere giornaliera o alla scadenza, a seconda del titolo, e il rischio è considerato basso, poiché è garantito dal governo.
Cos'è il CDB e come funziona
Il CDB (Certificato di Deposito Bancario) è un titolo emesso dalle banche per raccogliere risorse. Acquistando un CDB, presti denaro all'istituto finanziario e ricevi gli interessi concordati sull'investimento. Esistono CDB con rendimento prefissato, post-fissato (generalmente indicizzato al CDI) e ibrido.
I CDB sono offerti da banche tradizionali e da fintech, ciascuna con i propri vantaggi. L'investimento di solito ha un importo minimo accessibile e una durata variabile. La sicurezza deriva dal Fondo Garantitore dei Crediti (FGC), che copre fino a un certo limite per CPF e banca.
Vantaggi e benefici del Tesoro Diretto
Il Tesoro Diretto offre un'elevata sicurezza essendo un titolo pubblico. I costi per investire sono bassi, con commissioni amministrative ridotte. È possibile iniziare con poco denaro e i titoli sono trasparenti riguardo a rischi e rendimenti.
Un altro vantaggio è la varietà di opzioni, che permette di diversificare in base all'obiettivo finanziario: protezione dall'inflazione, rendimento fisso, ecc. Inoltre, il Tesoro Diretto offre liquidità giornaliera per alcuni titoli, il che facilita il riscatto prima della scadenza.
Vantaggi e benefici del CDB
Il CDB può offrire rendimenti piuttosto interessanti, soprattutto presso banche più piccole o fintech che cercano di raccogliere risorse. Molti CDB pagano interessi superiori al libretto di risparmio e sono esenti da commissioni per l'investitore.
La protezione del FGC è un punto di forza, che garantisce fino a un limite in caso di problemi della banca. Inoltre, la durata può essere flessibile, consentendo di scegliere CDB con liquidità giornaliera o con scadenza fissa per una pianificazione migliore.
Precauzioni e punti di attenzione nel Tesoro Diretto
Nonostante la sicurezza, il Tesoro Diretto può presentare oscillazioni del valore di mercato se il titolo viene venduto prima della scadenza. È importante conoscere i tipi di titoli e il loro comportamento per evitare sorprese.
Guasti della piattaforma o ritardi dell'operatore del broker possono causare disagi, ma sono rari. È inoltre essenziale considerare l'imposta sul reddito, che è regressiva in base alla durata, e le commissioni applicate dal broker.
Precauzioni e punti di attenzione nel CDB
La principale preoccupazione con il CDB è il rischio della banca emittente, anche se il FGC offre una buona protezione. È importante diversificare gli investimenti per non superare i limiti del fondo per istituto.
Alcuni CDB possono avere bassa liquidità o penali in caso di riscatto anticipato. Inoltre, l'investitore deve valutare il rendimento netto, detraendo l'imposta sul reddito e le eventuali commissioni.
Come richiedere o iniziare a investire nel Tesoro Diretto
Per investire nel Tesoro Diretto devi aprire un conto presso un broker che offra questo servizio, come XP, Guide o Ágora. Dopo l'apertura, basta trasferire il denaro e scegliere il titolo più adatto al tuo profilo.
Il processo è interamente digitale, con investimenti minimi accessibili. È consigliabile studiare le scadenze, la redditività e comprendere i propri obiettivi prima di effettuare l'investimento.
Come richiedere o iniziare a investire in CDB
Investire in CDB è altrettanto semplice e può essere fatto presso banche digitali come Inter, Next o fintech come PagBank. Basta aprire un conto, accedere all'area investimenti e scegliere il CDB con rendimento e durata compatibili con la tua strategia.
È importante confrontare le offerte di diverse istituzioni per trovare il tasso migliore e valutare il rischio associato. Verifica sempre che la banca sia coperta dal FGC per una maggiore sicurezza.
Conclusione
Il Tesoro Diretto e il CDB sono investimenti interessanti, ciascuno con caratteristiche proprie. Il Tesoro Diretto offre maggiore sicurezza essendo un titolo pubblico e opzioni varie che possono proteggere dall'inflazione. Il CDB può garantire rendimenti più alti in alcuni casi, ma richiede attenzione al rischio dell'emittente e alla diversificazione.
Per decidere quale sia migliore per te, considera i tuoi obiettivi finanziari, l'orizzonte di investimento e la tolleranza al rischio. Valutare con calma queste opzioni aiuta a costruire un portafoglio più solido e sicuro.