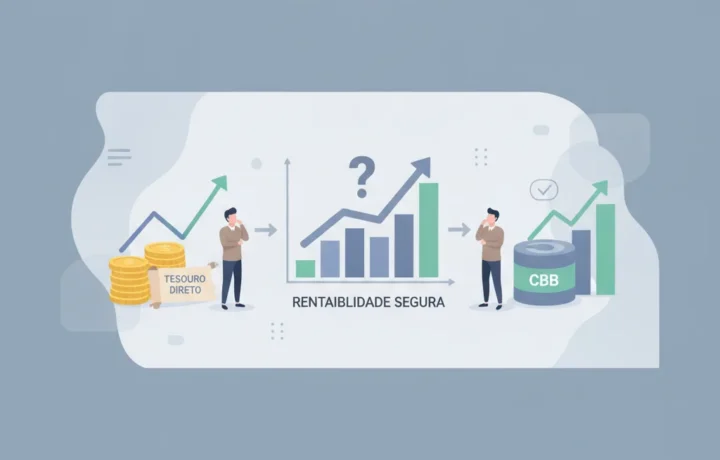
Jika Anda sedang mencari pilihan investasi yang aman dengan imbal hasil yang baik, kemungkinan besar Anda sudah pernah menemukan Tesouro Direto dan CDB. Keduanya sangat populer di kalangan investor yang ingin melindungi uang mereka sekaligus memperoleh keuntungan. Tapi, mana yang sebenarnya menawarkan imbal hasil aman yang lebih baik? Dalam artikel ini, kami akan menjelaskan karakteristik masing-masing investasi untuk membantu Anda mengambil keputusan terbaik.
Apa itu Tesouro Direto dan CDB serta cara kerjanya
Tesouro Direto adalah obligasi publik yang diterbitkan oleh pemerintah federal. Saat berinvestasi, Anda sebenarnya meminjamkan uang kepada Uni, yang berkomitmen untuk membayar jumlah yang diinvestasikan ditambah bunga dalam jangka waktu tertentu. Terdapat obligasi dengan imbal hasil prefixed, pascafixed, atau yang dikaitkan dengan inflasi.
CDB (Sertifikat Deposito Bank) adalah surat berharga yang diterbitkan oleh bank dan fintech untuk menghimpun dana. Anda juga meminjamkan uang, tetapi kepada lembaga keuangan. Bank membayar bunga atas jumlah yang diinvestasikan selama jangka waktu yang disepakati. CDB dapat bersifat prefixed, pascafixed, atau terindeks inflasi.
Keuntungan dan manfaat
Tesouro Direto dikenal dengan keamanannya yang tinggi, karena didukung jaminan pemerintah federal. Obligasinya biasanya memiliki likuiditas harian, sehingga memungkinkan penarikan kapan saja, meskipun sebaiknya diinvestasikan hingga jatuh tempo untuk memaksimalkan keuntungan.
CDB dapat menawarkan imbal hasil yang menarik, terutama jika diterbitkan oleh bank kecil atau fintech, yang seringkali membayar suku bunga yang lebih baik. Selain itu, surat berharga ini dilindungi oleh Fundo Garantidor de Créditos (FGC) hingga batas R$ 250 ribu per CPF dan per lembaga.
Hal yang perlu diperhatikan
Di Tesouro Direto, imbal hasil dapat bervariasi tergantung pada jenis obligasi yang dipilih. Terdapat biaya kustodian dan kemungkinan pajak seperti Imposto de Renda, yang dikenakan atas pendapatan sesuai lamanya masa investasi.
Sementara itu pada CDB, penting untuk menilai kesehatan keuangan bank penerbit dan jangka waktu jatuh temponya. Karena FGC melindungi hingga nilai tertentu, berinvestasi melebihi batas tersebut di satu lembaga dapat meningkatkan risiko. Pajak Imposto de Renda juga berlaku.
Cara mengajukan atau mulai berinvestasi
Untuk berinvestasi di Tesouro Direto, buka rekening di perusahaan sekuritas atau bank investasi yang terpercaya, seperti BTG Pactual, Ágora, atau XP. Dengan rekening aktif, Anda dapat membeli obligasi melalui situs atau aplikasi resmi.
Sedangkan untuk CDB, bank digital seperti Inter, Next, dan PagBank, serta bank konvensional, menawarkan CDB dengan kondisi yang beragam. Penting untuk membandingkan suku bunga dan masa tenggang sebelum memutuskan.
Kesimpulan
Baik Tesouro Direto maupun CDB sama-sama pilihan yang bagus bagi mereka yang mencari investasi aman dengan imbal hasil yang baik. Tesouro ideal bagi mereka yang menginginkan jaminan penuh dari pemerintah dan likuiditas harian, sementara CDB bisa memberikan imbal hasil yang mengejutkan, asalkan memperhatikan batas FGC dan jangka waktunya.
Analisis profil, tujuan Anda, dan pertimbangkan untuk melakukan diversifikasi di antara produk-produk ini guna menyeimbangkan risiko dan imbal hasil. Dengan begitu, Anda akan lebih tenang dan memiliki potensi untuk mencapai target keuangan Anda.