Pinjaman konsumtif (consignado) di Banco do Brasil adalah pilihan yang menguntungkan bagi siapa pun yang mencari kredit dengan bunga menarik dan syarat yang mudah. Jenis pinjaman ini dibayarkan dengan dipotong langsung dari tunjangan atau gaji, sehingga mengurangi risiko bagi bank dan memungkinkan bunga yang lebih rendah. Pahami di sini cara kerjanya, berapa bunganya, jangka waktunya, dan manfaat eksklusif dari lini kredit yang ditawarkan oleh institusi ini.
Apa itu pinjaman konsumtif di Banco do Brasil dan cara kerjanya
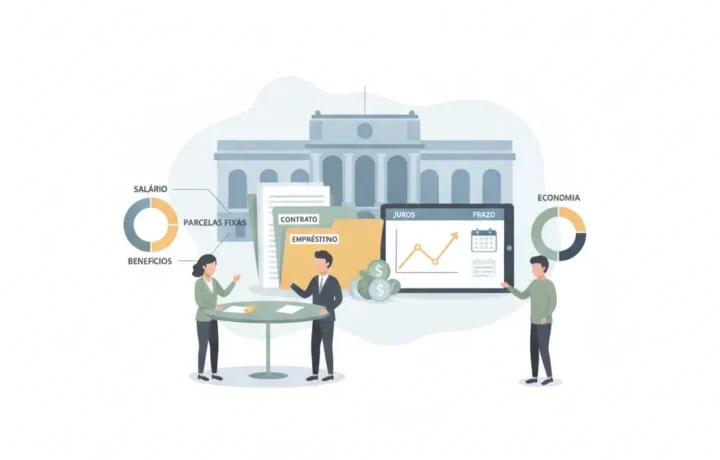
Pinjaman konsumtif adalah modalitas kredit yang dapat disesuaikan, dengan angsuran tetap yang dipotong langsung dari gaji pelanggan. Di Banco do Brasil, kemudahan ini diperuntukkan bagi pensiunan, penerima pensiun INSS, dan pegawai negeri yang bekerja sama. Keunggulan utamanya ada pada jaminan pembayaran melalui konsumsi, yang memungkinkan bunga lebih rendah dibandingkan lini kredit lainnya.
Caranya begini: setelah kredit disetujui, jumlah yang dikontrak dicairkan ke rekening Anda. Angsurannya otomatis didebet dari gaji atau tunjangan bulanan Anda, sehingga memudahkan pengendalian keuangan dan menghindari keterlambatan serta bunga tambahan.
Bunga, jangka waktu, dan manfaat eksklusif Banco do Brasil
As taxas de juros do empréstimo consignado no Banco do Brasil costumam ser competitivas, geralmente abaixo de outras modalidades de empréstimos pessoais. Embora possam variar de acordo com o perfil do cliente e o convênio, elas são consideradas atrativas no mercado.
Mengenai jangka waktu, Banco do Brasil menawarkan opsi fleksibel yang dapat mencapai 96 bulan, yang membantu memperkecil nilai angsuran dan membuat pembayaran lebih terjangkau bagi anggaran nasabah.
Di antara manfaat eksklusif, yang menonjol adalah:
- Kemungkinan melunasi angsuran lebih awal
- Layanan yang dipersonalisasi di kantor cabang dan digital
- Simulasi gratis untuk menilai rencana terbaik
- Angsuran tetap untuk prediktabilitas keuangan yang lebih besar
Kehati-hatian dan poin perhatian pada pinjaman konsumtif
Meskipun merupakan pilihan yang aman, penting untuk memperhatikan beberapa hal sebelum mengambil konsumtif di Banco do Brasil. Evaluasi anggaran Anda untuk memastikan angsuran sesuai dengan rencana keuangan Anda tanpa terlalu membebani pendapatan bulanan.
Kehati-hatian lainnya adalah memeriksa total margin yang dapat dipotong (margem consignável) yang tersedia, yaitu batas maksimum potongan bulanan. Banco do Brasil mematuhi batas hukum potongan, yang umumnya tidak melebihi 35% dari pendapatan.
Selain itu, perhatikan kemungkinan biaya administrasi dan ketentuan kontrak, yang dapat bervariasi tergantung kerja sama atau jenis nasabah.
Cara mengajukan dan memulai pinjaman konsinyasi di Banco do Brasil
Untuk mengajukan pinjaman konsumtif di Banco do Brasil, Anda dapat memulai dari situs resmi bank, aplikasi, atau kantor cabang. Langkah pertama adalah melakukan simulasi untuk melihat kondisi yang paling sesuai dengan profil Anda.
Setelah itu, Anda perlu mengirimkan dokumen dasar yang membuktikan hubungan kerja atau tunjangan, seperti rekening koran atau slip gaji. Analisisnya cepat, dan jumlah yang disetujui langsung dicairkan ke rekening giro Anda.
Jika mau, Anda juga bisa mengajukan pertanyaan dan menyelesaikan proses langsung melalui layanan telepon bank, yang menyediakan dukungan lengkap untuk panduan.
Kesimpulan
Pinjaman konsumtif di Banco do Brasil adalah salah satu lini yang paling menarik bagi mereka yang mencari kredit dengan bunga lebih rendah dan jangka waktu fleksibel. Manfaat eksklusif dan pemotongan otomatis memudahkan pengendalian keuangan dan mengurangi risiko gagal bayar.
Sebelum menandatangani kontrak, analisis anggaran Anda dengan baik dan pastikan angsurannya tidak membebani pendapatan Anda. Dengan perhatian dan perencanaan, modalitas ini dapat menjadi alternatif yang sangat baik untuk mencapai tujuan keuangan Anda dengan aman dan tenang.