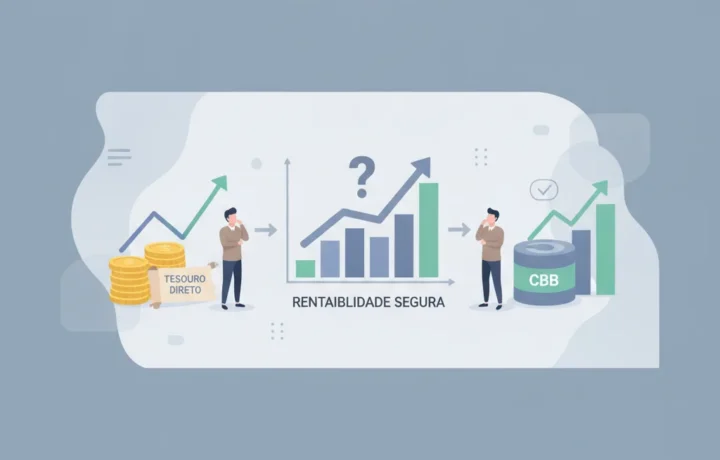
Si estás buscando opciones de inversión con seguridad y buena rentabilidad, probablemente ya te hayas topado con el Tesouro Direto y el CDB. Ambos son muy populares entre los inversores que desean proteger su dinero y aun así obtener ganancias. Pero, al final, ¿cuál de ellos ofrece la mejor rentabilidad segura? En este artículo explicaremos las características de cada inversión para ayudarte a tomar la mejor decisión.
¿Qué son el Tesouro Direto y el CDB y cómo funcionan?
El Tesouro Direto es un título público emitido por el gobierno federal. Al invertir, estás prestando dinero a la Unión, que se compromete a pagar el valor invertido más intereses en un plazo determinado. Hay títulos con rentabilidad prefijada, posfijada o vinculada a la inflación.
El CDB (Certificado de Depósito Bancario) es un título emitido por bancos y fintechs para captar recursos. También prestas dinero, pero a la entidad financiera. El banco paga intereses sobre el valor invertido en el plazo acordado. Los CDB pueden ser prefijados, posfijados o indexados a la inflación.
Ventajas y beneficios
El Tesouro Direto es conocido por su alta seguridad, ya que cuenta con la garantía del gobierno federal. Sus títulos normalmente tienen liquidez diaria, lo que permite rescates en cualquier momento, aunque lo ideal es invertir hasta el vencimiento para maximizar las ganancias.
El CDB puede ofrecer una rentabilidad atractiva, especialmente cuando es emitido por bancos más pequeños o fintechs, que a menudo pagan mejores tasas. Además, estos títulos están protegidos por el Fondo Garantizador de Créditos (FGC) hasta el límite de R$ 250 mil por CPF e institución.
Precauciones y puntos de atención
En el Tesouro Direto, la rentabilidad puede variar según el tipo de título elegido. Existen costos de custodia y posibles impuestos, como el Impuesto a la Renta, que recae sobre los rendimientos según el tiempo de inversión.
En cuanto al CDB, es importante evaluar la salud financiera del banco emisor y el plazo de vencimiento. Como el FGC protege hasta cierto valor, invertir por encima de ese límite en una sola institución puede aumentar el riesgo. También hay incidencia del Impuesto a la Renta.
Cómo solicitar o empezar a invertir
Para invertir en el Tesouro Direto, abre una cuenta en una corredora o banco de inversión confiable, como BTG Pactual, Ágora o XP. Con la cuenta activa, puedes comprar los títulos a través del sitio o la aplicación oficial.
En cuanto al CDB, bancos digitales como Inter, Next y PagBank, además de los bancos tradicionales, ofrecen CDB con condiciones variadas. Es importante comparar las tasas y los períodos de carencia antes de decidir.
Conclusión
Tanto el Tesouro Direto como el CDB son excelentes opciones para quienes buscan inversiones con seguridad y buena rentabilidad. El Tesouro es ideal para quien quiere la garantía total del gobierno y liquidez diaria, mientras que el CDB puede sorprender por su rentabilidad, siempre que se respeten los límites del FGC y el plazo.
Analiza tu perfil, tus objetivos y considera diversificar entre estos productos para equilibrar riesgo y retorno. Así tendrás más tranquilidad y potencial para alcanzar tus metas financieras.